FÜR ANGESTELLTE UND SELBSTSTÄNDIGE MIT VERBEAMTETEM PARTNER
Die PKV für Partner von Beamten bietet Dir als gutverdienendem Angestellten oder Selbstständigen einen hochwertigen Versicherungsschutz mit einkommensunabhängigen Beiträgen.
Profitiere von umfangreicheren medizinischen Leistungen, dem Arbeitgeberzuschuss für Angestellte und besonderen Beihilfevorteilen für Eure Kinder. Wir zeigen Dir, wie Du Deine Familie optimal absicherst, Beiträge sparst und gleichzeitig für Deinen Ruhestand vorsorgst.

DIE VORTEILE IM ÜBERBLICK
Die PKV bietet Dir als gutverdienendem oder selbstständigem Partner eines Beamten überzeugende Vorteile. Erfahre, wie Du Deine Gesundheitsversorgung verbesserst, Deine Familie hochwertig absicherst und gleichzeitig für niedrigere Beiträge im Alter vorsorgst.
DEINE KRANKENVERSICHERUNG IM VERGLEICH
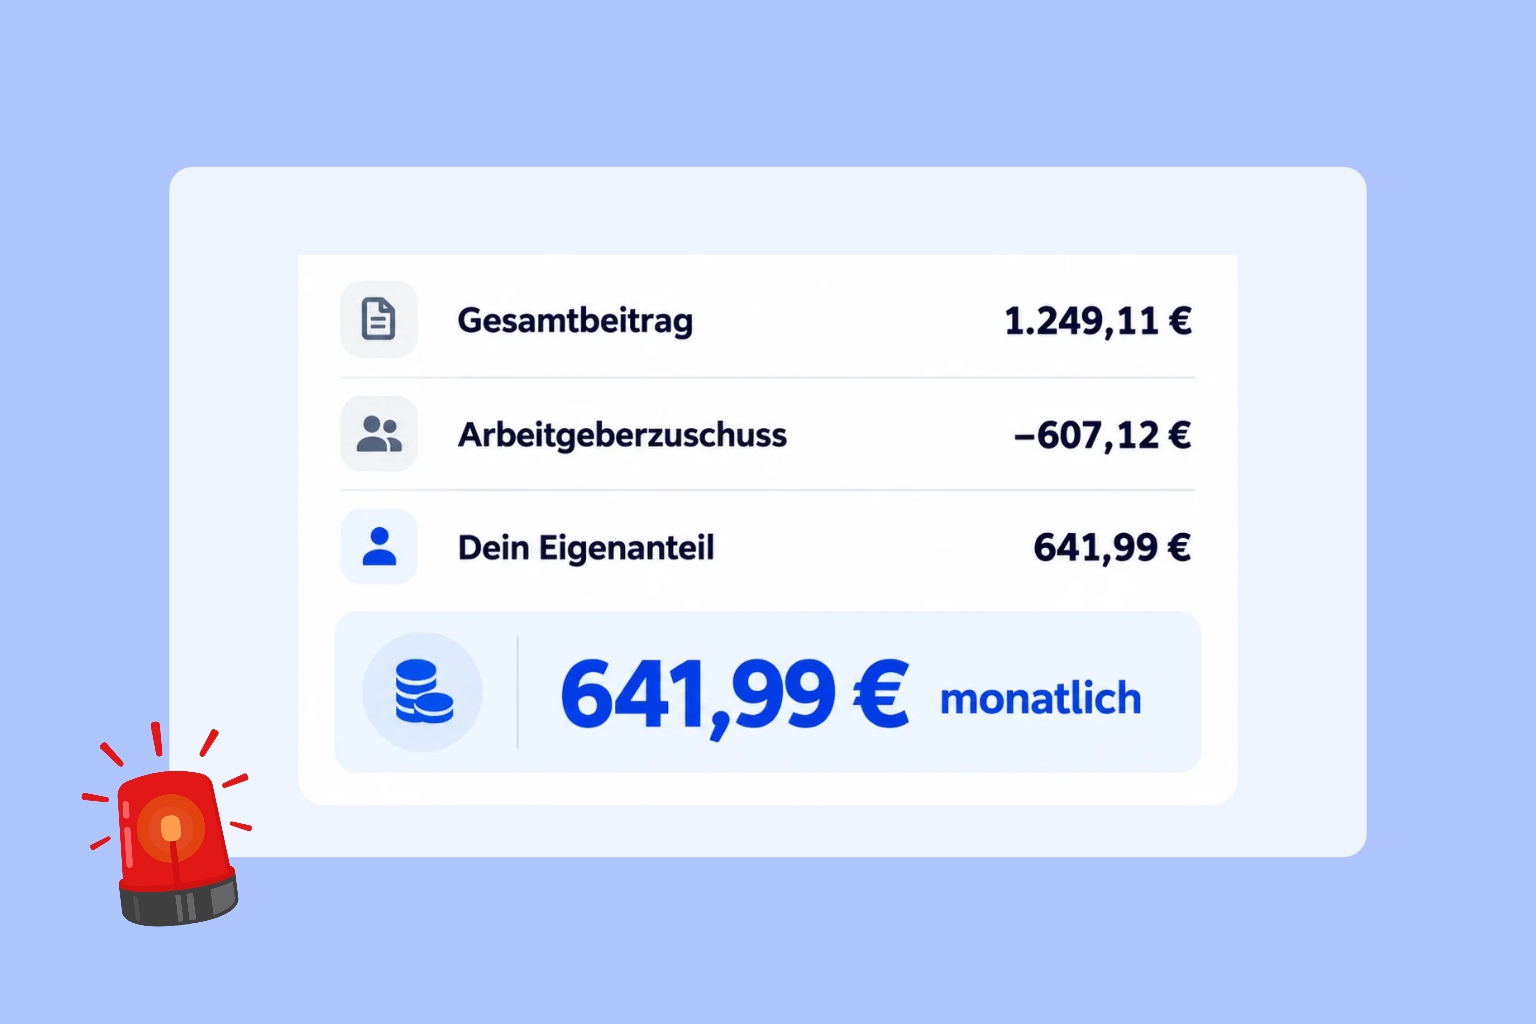
In der gesetzlichen Krankenversicherung richtet sich Dein Beitrag nach Deinem Einkommen – bis zur Beitragsbemessungsgrenze (2026: 69.750 € jährlich). Gerade bei einem höheren Einkommen zahlst Du deshalb oft mehrere Hundert Euro im Monat. Mehr Beitrag bedeutet aber leider nicht mehr Leistungen.
In der PKV ist das anders: Hier hängen die Beiträge unter anderem von Deinem Eintrittsalter, Deinem Gesundheitszustand und den gewählten Leistungen ab.
Deshalb lohnt sich ein Vergleich. Entscheidend ist, welche Leistungen Du bekommst und was Du dafür tatsächlich selbst bezahlst.
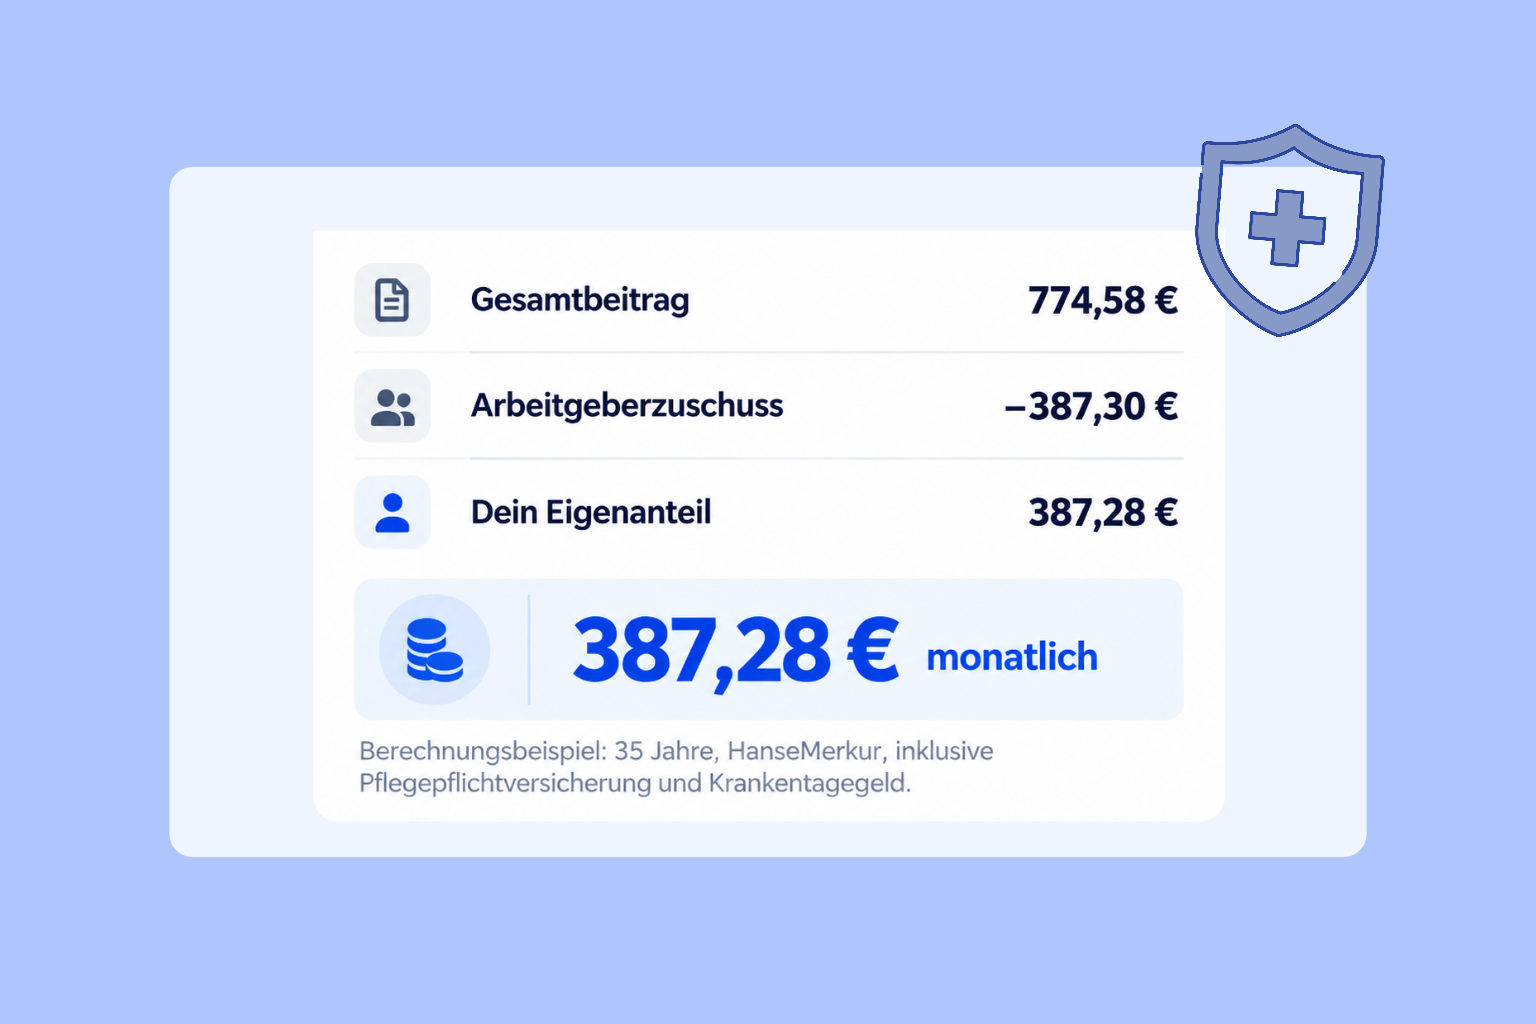
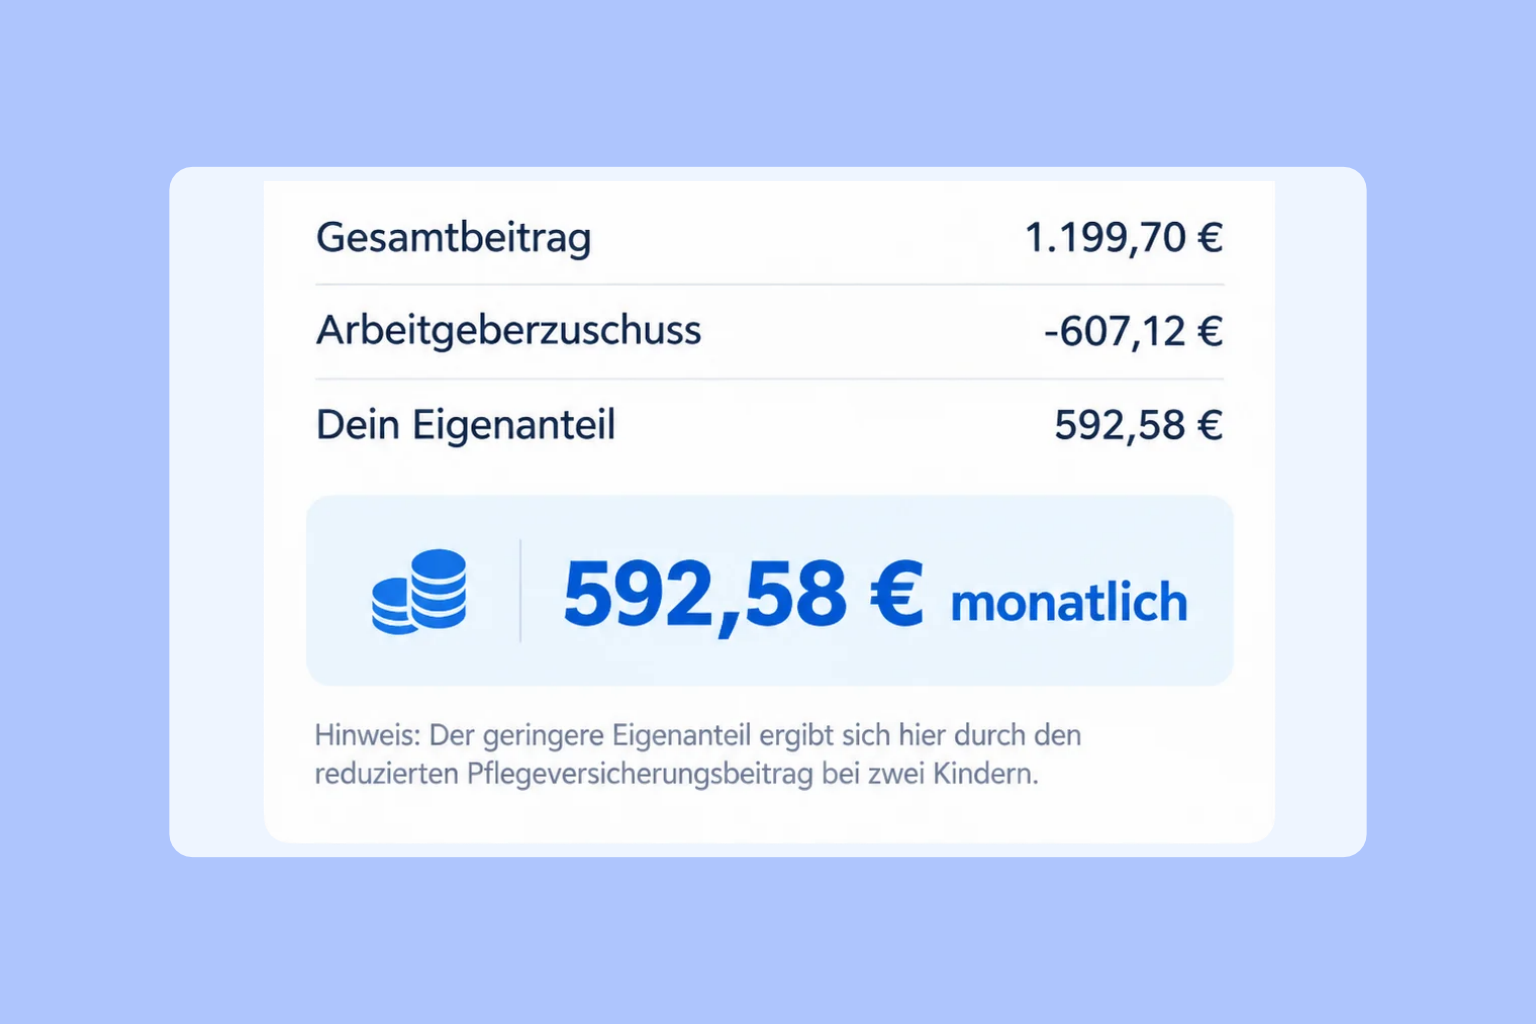
beispielrechnung 2026
Auch bei einer privaten Krankenversicherung beteiligt sich Dein Arbeitgeber an den Beiträgen. Entscheidend ist deshalb, was Du nach Abzug des Arbeitgeberanteils tatsächlich selbst zahlst. Unser Rechenbeispiel zeigt, wie groß der Unterschied für gutverdienende Angestellte sein kann.
DER BESONDERE VORTEIL FÜR BEAMTENFAMILIEN
Wenn Dein Partner verbeamtet ist und Du selbst in die private Krankenversicherung wechseln kannst, bietet Euch die Beihilfe einen besonderen Vorteil.
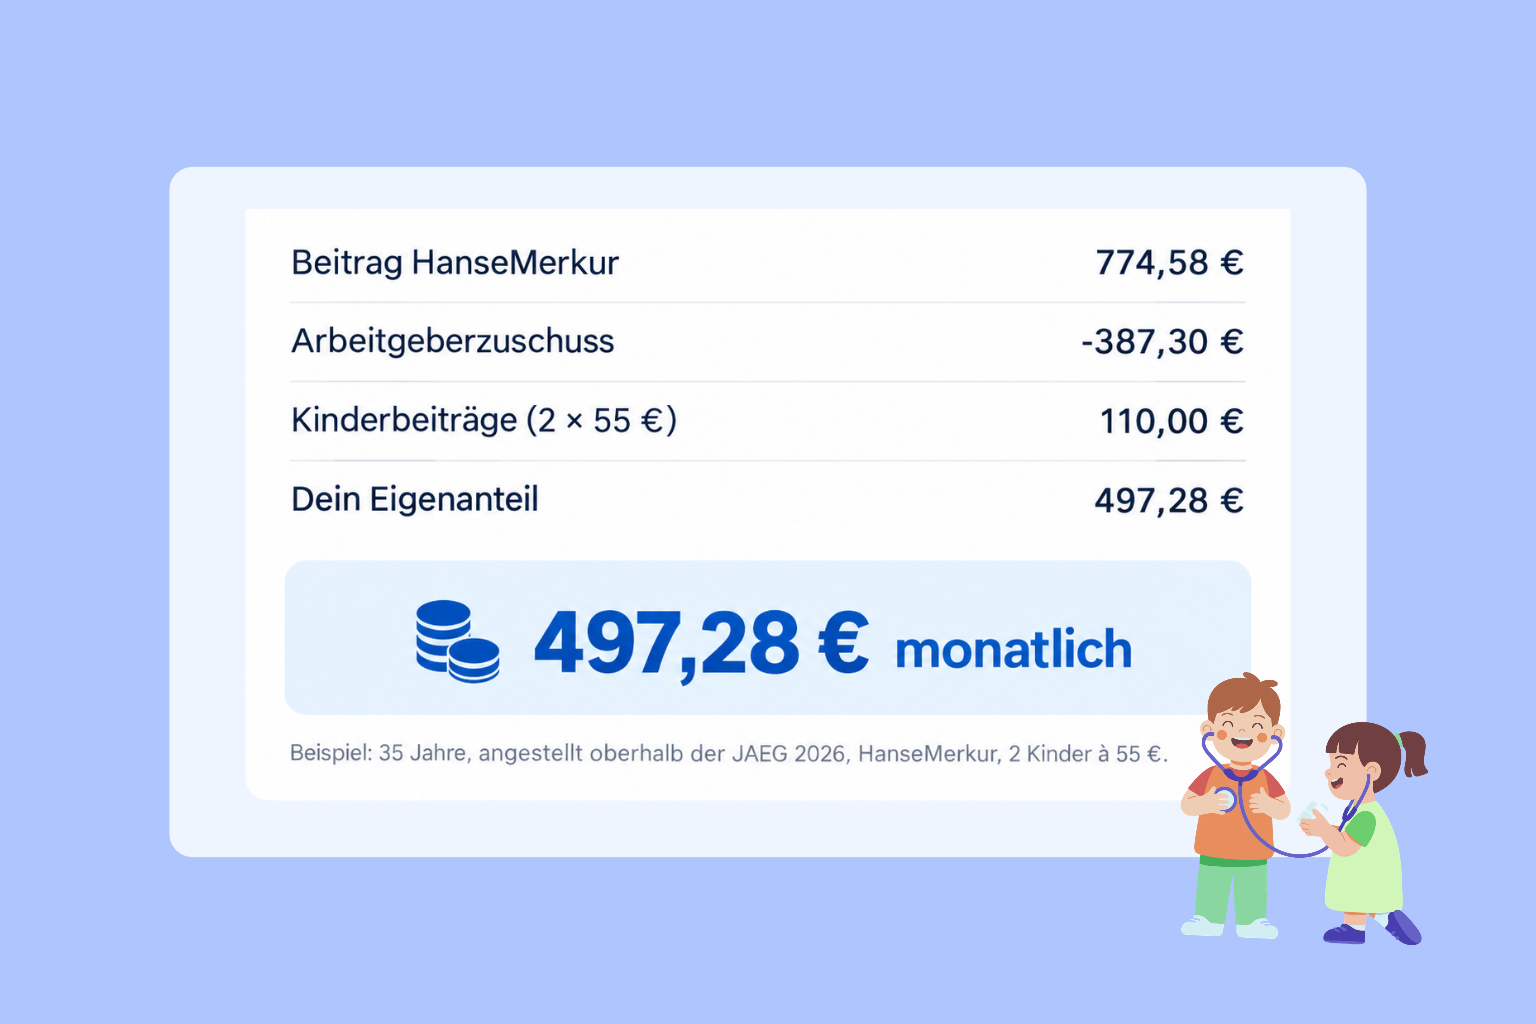
In Baden-Württemberg erhalten berücksichtigungsfähige Kinder 80 % Beihilfe. Für die verbleibenden 20 % benötigt Ihr nur eine private Restkostenversicherung (ca.50 bis 60 € monatlich pro Kind.)
Eure Kinder profitieren nicht nur von günstigen Beiträgen, sondern auch von einem hochwertigen Versicherungsschutz. Mit einem leistungsstarken PKV-Tarif erhalten sie zusätzliche Leistungen gegenüber der GKV, beispielsweise bei Zahnbehandlungen, Sehhilfen und bestimmten Therapien.
Besonders interessant wird es bei der Gesamtrechnung: In unserem Beispiel spart Ihr selbst mit zwei privat versicherten Kindern noch Geld gegenüber der gesetzlichen Krankenversicherung. Die Ersparnis durch Deinen PKV-Wechsel übersteigt die zusätzlichen Beiträge für Eure Kinder.
So verbindet Ihr niedrigere Familienbeiträge mit einer besseren medizinischen Absicherung für Euch alle!
GUTE ABSICHERUNG VON ANFANG AN
Die Ersparnis ist ein überzeugender Vorteil. Doch mindestens genauso wichtig ist, welche medizinischen Leistungen Eure Kinder dafür bekommen.
Mit einer hochwertigen privaten Krankenversicherung sicherst Du Deinen Kindern Leistungen, die über den gesetzlichen Versicherungsschutz hinausgehen – beispielsweise bei Zahnspangen, Sehhilfen, bestimmten Therapien und der ärztlichen Behandlung.
Wir achten bei der Tarifauswahl darauf, dass Eure Kinder nicht nur günstig, sondern vor allem umfassend und langfristig gut abgesichert sind.
HEUTE VORSORGEN, SPÄTER PROFITIEREN
Eine hochwertige private Krankenversicherung überzeugt nicht nur durch ihre Leistungen heute. Mit der richtigen Vorsorge sicherst Du Dir auch finanzielle Vorteile für Deinen Ruhestand.
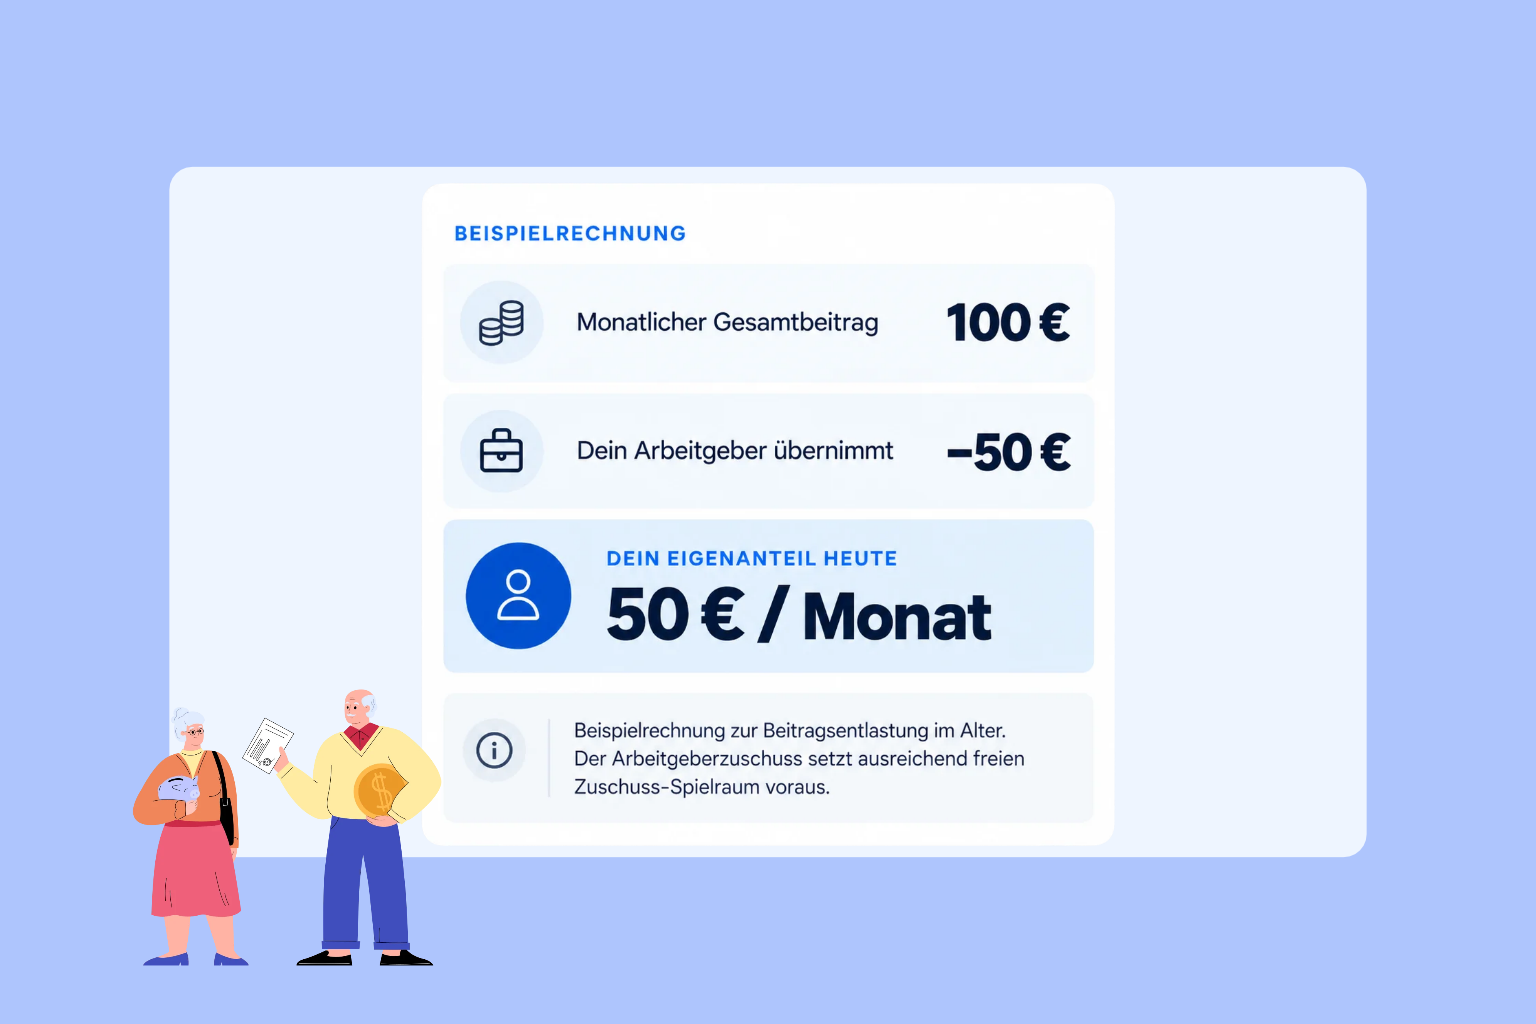
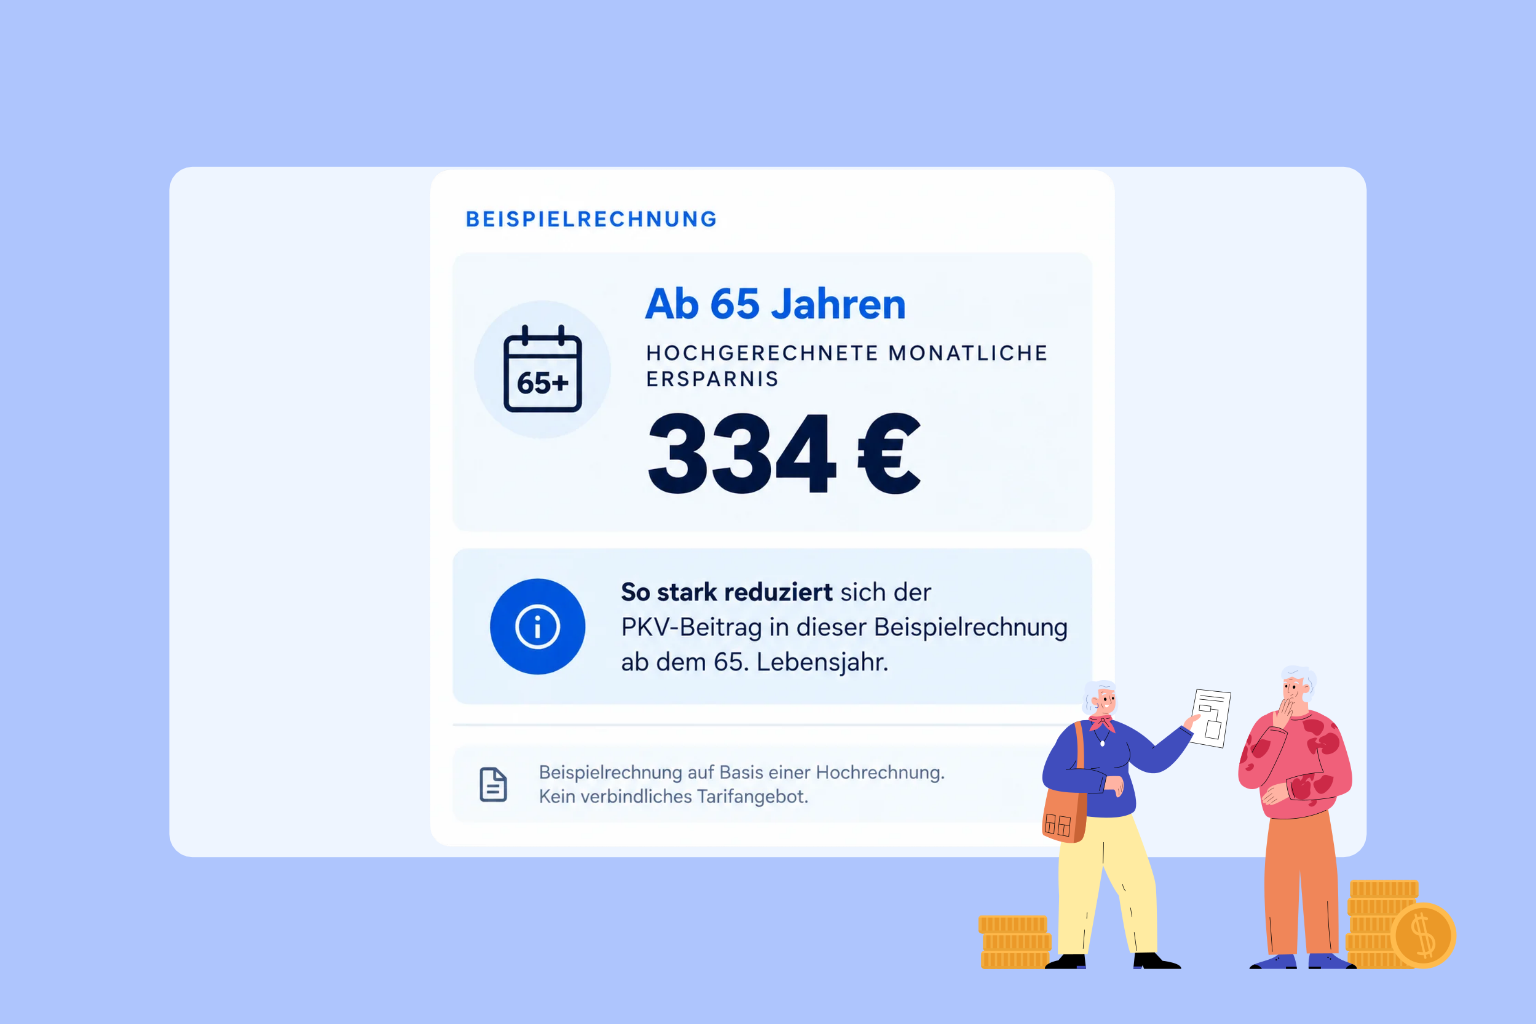
Mit einem Beitragsentlastungstarif sorgst Du bereits während Deines Berufslebens dafür, dass sich Dein PKV-Beitrag ab einem vereinbarten Alter um einen festgelegten Betrag reduziert.
Dein Vorteil als Angestellter: Dein Arbeitgeber beteiligt mit bis zu 50 % an dieser zusätzlichen Vorsorge.
So nutzt Du das Geld Deines Arbeitgebers schon heute, um Deine Krankenversicherungsbeiträge im Alter gezielt zu senken.
Unser Beratungsprozess
Jede Familie ist anders. Deshalb vergleichen wir nicht einfach Tarife, sondern prüfen zunächst eure Ausgangssituation. Erst danach suchen wir eine Lösung, die zu euren Wünschen und eurer langfristigen Planung passt.
Schritt 1
Wir prüfen zuerst, ob Du überhaupt in die private Krankenversicherung wechseln kannst. Dabei schauen wir auf Dein Einkommen, Deinen Versicherungsstatus, den Arbeitgeberzuschuss, die Absicherung Deiner Kinder und die Rolle Deines verbeamteten Partners.
Schritt 2
Danach rechnen wir Deine heutige GKV-Situation und die mögliche PKV-Lösung konkret gegenüber. Dabei betrachten wir nicht nur Deinen Monatsbeitrag, sondern auch den Arbeitgeberzuschuss, die Beiträge für Deine Kinder und die Auswirkungen auf die gesamte Familie.
Schritt 3
Bevor ein Antrag gestellt wird, bereiten wir mit Dir die Gesundheitsangaben sauber auf und stellen eine anonyme Risikovoranfrage bei ausgewählten Versicherern. So wissen wir vorab, zu welchen Bedingungen eine Aufnahme möglich ist.
Schritt 4
Anschließend vergleichen wir die Tarife passender Versicherer im Detail. Dabei achten wir auf starke Leistungen, faire Beiträge, eine saubere Absicherung Deiner Kinder und eine Lösung, die auch langfristig zu Deiner Familie passt.
Schritt 5
Wenn die Entscheidung getroffen ist, begleiten wir Dich durch den gesamten Wechsel. Wir unterstützen Dich bei Antragstellung, Fristen, Unterlagen und Versicherungsbeginn und bleiben auch danach Dein Ansprechpartner.
Antworten auf deine Fragen
Kann ich als Partner eines Beamten überhaupt in die private Krankenversicherung wechseln?
Ja. Entscheidend ist Dein eigener beruflicher und versicherungsrechtlicher Status, nicht die Verbeamtung Deines Partners.
Als gutverdienender Angestellter steht Dir die private Krankenversicherung offen, sobald Dein regelmäßiges Jahresarbeitsentgelt die gesetzliche Versicherungspflichtgrenze überschreitet und Deine Versicherungspflicht endet. Als hauptberuflich Selbstständiger oder Freiberufler bist Du nicht an diese Einkommensgrenze gebunden.
Du musst auch nicht verheiratet sein, um eine private Krankenvollversicherung abzuschließen.
Wir prüfen vorab Deine Wechselberechtigung und den richtigen Versicherungsbeginn. So weißt Du bereits vor der Tarifauswahl, welche Möglichkeiten Dir offenstehen.
Bin ich durch meinen verbeamteten Partner automatisch beihilfeberechtigt?
Nein. Die Verbeamtung Deines Partners begründet für Dich keinen automatischen Beihilfeanspruch.
In Baden-Württemberg gelten für Ehepartner und eingetragene Lebenspartner eigene beihilferechtliche Voraussetzungen. Entscheidend sind insbesondere Deine maßgeblichen Einkünfte. Überschreiten diese die gesetzliche Einkommensgrenze, besteht kein Anspruch auf Ehegattenbeihilfe.
Für unverheiratete Partner besteht allein aufgrund der Partnerschaft ebenfalls kein allgemeiner Ehegattenbeihilfeanspruch.
Wenn Du selbst keinen Beihilfeanspruch hast, benötigst Du bei einem Wechsel in die PKV eine private Krankenvollversicherung. Diese übernimmt den vertraglich vereinbarten Versicherungsschutz unabhängig vom Beihilfeanspruch Deines Partners.
Warum ist die private Krankenversicherung für Gutverdiener finanziell interessant?
In der gesetzlichen Krankenversicherung richtet sich Dein Beitrag nach Deinem Einkommen. Mit steigendem Gehalt steigen auch Deine Beiträge, bis Du den gesetzlichen Höchstbeitrag erreichst. Zusätzliche Versicherungsleistungen erhältst Du dafür nicht automatisch.
In der privaten Krankenversicherung richtet sich Dein Beitrag dagegen nach Deinem Eintrittsalter, Deinem Gesundheitszustand bei Vertragsabschluss und dem gewählten Leistungsumfang – nicht nach Deinem Gehalt.
Als Angestellter beteiligt sich Dein Arbeitgeber an den zuschussfähigen PKV-Beiträgen.
Für eine aussagekräftige Entscheidung vergleichen wir deshalb Deinen tatsächlichen Eigenanteil nach Arbeitgeberzuschuss und berücksichtigen die gesamte Familiensituation. So erkennst Du, welche finanzielle Belastung mit beiden Versicherungsformen verbunden ist.
Welche Vorteile bietet die private Krankenversicherung für unsere Kinder?
Für beihilferechtlich berücksichtigungsfähige Kinder übernimmt die Beihilfe in Baden-Württemberg den überwiegenden Teil der beihilfefähigen Krankheitskosten. Den verbleibenden Anteil sichert eine private Restkostenversicherung ab.
Die private Absicherung lässt sich gezielt um hochwertige medizinische Leistungen ergänzen. Dabei achten wir besonders auf die Erstattung von Zahnbehandlungen und Kieferorthopädie, Sehhilfen, Heilmitteln sowie Leistungen im Krankenhaus.
Wichtig ist die richtige Tarifauswahl: Die Beihilfe erstattet nach ihren eigenen Vorschriften, die private Versicherung nach ihren Vertragsbedingungen. Wir stimmen beide Bestandteile aufeinander ab, damit Deine Kinder umfassend abgesichert sind.
Können unsere Kinder weiterhin kostenlos in der gesetzlichen Krankenversicherung bleiben?
Der Wechsel eines Elternteils in die PKV beendet die Familienversicherung der Kinder nicht automatisch.
Bei verheirateten Eltern entfällt die beitragsfreie gesetzliche Familienversicherung, wenn der privat versicherte Elternteil regelmäßig mehr verdient als der gesetzlich versicherte Elternteil und sein Einkommen die maßgebliche gesetzliche Grenze überschreitet.
Sind diese Voraussetzungen nicht erfüllt und liegen die übrigen Bedingungen der Familienversicherung vor, bleibt die beitragsfreie Absicherung bestehen.
Wir prüfen deshalb vor jedem Wechsel, welche Versicherungsform für Eure Kinder zulässig ist, welche Beihilfeansprüche bestehen und wie sich die Beiträge auf Eure gesamte Familie auswirken.
Bekomme ich in der privaten Krankenversicherung wirklich bessere medizinische Leistungen?
Mit einem hochwertigen PKV-Tarif sicherst Du Dir einen umfassenderen Versicherungsschutz als in der gesetzlichen Krankenversicherung.
Entscheidend sind die konkret vereinbarten Leistungen. Wir vergleichen insbesondere die Erstattung bei Zahnersatz, Sehhilfen, ambulanten Behandlungen sowie die Unterbringung und ärztliche Versorgung im Krankenhaus.
Ein weiterer wichtiger Unterschied: Der vertraglich vereinbarte Leistungsumfang ist langfristig abgesichert. Dein Versicherer darf die zugesagten Leistungen nicht einfach kürzen, weil Du krank wirst oder medizinische Behandlungen in Anspruch nimmst.
Deshalb empfehlen wir keine Versicherung allein aufgrund eines niedrigen Monatsbeitrags. Entscheidend ist, welche Leistungen Dir dauerhaft zur Verfügung stehen.
Was passiert, wenn ich bereits Vorerkrankungen habe?
Vor Abschluss einer privaten Krankenversicherung prüft der Versicherer Deinen Gesundheitszustand. Dabei sind die gestellten Gesundheitsfragen vollständig und wahrheitsgemäß zu beantworten.
Eine Vorerkrankung bedeutet nicht automatisch, dass Du keine private Krankenversicherung abschließen darfst. Der Versicherer beurteilt das jeweilige Risiko und entscheidet über die Annahmebedingungen. Dazu gehören auch mögliche Risikozuschläge oder Leistungsausschlüsse.
Unser Vorgehen: Wir bereiten Deine Gesundheitsangaben sorgfältig auf und stellen vor der eigentlichen Antragstellung anonymisierte Risikovoranfragen bei ausgewählten Versicherern.
So kennen wir die angebotenen Aufnahmebedingungen, bevor Du Dich für einen Versicherer entscheidest. Deine bestehende Krankenversicherung bleibt während dieser Prüfung unverändert bestehen.
Muss ich in der PKV alle Arztrechnungen zunächst selbst bezahlen?
Als privat versicherter Patient erhältst Du für ärztliche Behandlungen eine Rechnung. Diese reichst Du bei Deiner privaten Krankenversicherung ein und erhältst die Erstattung entsprechend Deinem Tarif.
Bei beihilfeberechtigten Kindern werden die Rechnungen zusätzlich bei der Beihilfestelle eingereicht. Die Beihilfe übernimmt den beihilfefähigen Anteil, die private Restkostenversicherung den vertraglich versicherten Anteil.
Gegenüber der Arztpraxis bist Du grundsätzlich selbst zur Zahlung verpflichtet. Deshalb solltest Du Rechnungsfristen und Erstattungstermine im Blick behalten.
Wir erklären Dir vor dem Wechsel, wie die Abrechnung funktioniert und worauf Du bei der Einreichung achten musst.
Was passiert mit meiner privaten Krankenversicherung während der Elternzeit oder bei Teilzeit?
Deine private Krankenversicherung besteht während der Elternzeit weiter.
Erhältst Du während dieser Zeit kein Arbeitsentgelt, entfällt auch der reguläre Arbeitgeberzuschuss. Den laufenden PKV-Beitrag trägst Du dann selbst.
Bei einer späteren Teilzeitbeschäftigung ist Deine neue Einkommenssituation entscheidend. Sinkt Dein regelmäßiges Arbeitsentgelt unter die Versicherungspflichtgrenze, entsteht bei einer versicherungspflichtigen Beschäftigung erneut eine Pflichtversicherung in der GKV, sofern keine gesetzliche Ausnahme oder wirksame Befreiung greift.
Wir berücksichtigen diese Veränderungen bereits bei der Beratung. Gerade bei geplanter Elternzeit, beruflicher Neuorientierung oder weiteren Kindern gehört die langfristige Beitragsplanung zu einer verantwortungsvollen PKV-Entscheidung.
Wie bleibt meine private Krankenversicherung im Alter bezahlbar?
Die private Krankenversicherung bildet während Deiner Versicherungszeit Alterungsrückstellungen. Diese dienen dazu, den altersbedingt steigenden Bedarf an medizinischen Leistungen bei der Beitragskalkulation abzufedern.
Zusätzlich lässt sich mit einem Beitragsentlastungstarif eine vertraglich vereinbarte Reduzierung der späteren Krankenversicherungsbeiträge aufbauen. Während Deiner Beschäftigung beteiligt sich Dein Arbeitgeber daran innerhalb der gesetzlichen Zuschussgrenzen.
Auch bestehende PKV-Beiträge dürfen nicht beliebig erhöht werden. Beitragsanpassungen unterliegen gesetzlichen Voraussetzungen und einer unabhängigen Überprüfung.
Wir berücksichtigen die langfristige Beitragsentwicklung bereits bei der Tarifauswahl und planen passende Entlastungsmöglichkeiten von Anfang an mit ein.
Was passiert, wenn meine PKV-Beiträge steigen oder ich später zurück in die GKV möchte?
Bei steigenden Beiträgen hast Du ein gesetzliches Tarifwechselrecht innerhalb Deiner privaten Krankenversicherung.
Du darfst in einen anderen Tarif mit gleichartigem Versicherungsschutz bei Deinem bisherigen Versicherer wechseln. Deine erworbenen Rechte und Alterungsrückstellungen werden dabei angerechnet. Wir prüfen, welche Tarifalternativen zur Verfügung stehen und welche Unterschiede bei Beiträgen und Leistungen bestehen.
Eine Rückkehr in die gesetzliche Krankenversicherung ist dagegen keine jederzeit frei wählbare Entscheidung. Sie setzt insbesondere eine neue gesetzliche Versicherungspflicht oder einen Anspruch auf Familienversicherung voraus. Im höheren Lebensalter ist die Rückkehr gesetzlich stark eingeschränkt.
Deshalb betrachten wir die PKV als langfristige Entscheidung und beraten Dich bereits vor dem Wechsel zu den Auswirkungen auf Deine berufliche und familiäre Zukunft.
Lass uns in einem kurzen Kennenlerngespräch klären, was in deiner Situation das Beste ist.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Elfsight. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen