FÜR DEINE FINANZIELLE ZUKUNFT
Als Lehrkraft hast du je nach Berufsstatus unterschiedliche Voraussetzungen für deinen Ruhestand. Verbeamtete Lehrkräfte bauen ihre Versorgung über die Pension auf, angestellte Lehrkräfte über die gesetzliche Rente.
Entscheidend ist aber nicht nur, was du später voraussichtlich bekommst. Wichtig ist auch, welchen Lebensstandard du im Ruhestand halten möchtest, welche Ziele du hast und wie sich Themen wie Teilzeit, Berufsverlauf oder Inflation langfristig auswirken können.
Gemeinsam schauen wir deshalb zuerst auf deine persönliche Ausgangssituation – und erst danach darauf, welche Form der zusätzlichen Altersvorsorge zu dir passen kann.
DIE BASIS DEINER PLANUNG
Bevor wir über private Altersvorsorge sprechen, schauen wir darauf, welche Versorgung du im Ruhestand bereits erwarten kannst.
Als verbeamtete Lehrkraft bildet deine spätere Pension die Grundlage. Als angestellte Lehrkraft ist es grundsätzlich die gesetzliche Rente. Wie hoch deine persönliche Versorgung tatsächlich ausfällt, hängt jedoch von deinem individuellen Berufsverlauf ab.
Teilzeit, Familienzeiten, ein späterer Berufseinstieg oder ein Wechsel zwischen Angestelltenverhältnis und Verbeamtung können dabei eine Rolle spielen. Bei angestellten Lehrkräften kann außerdem eine zusätzliche Versorgung des öffentlichen Dienstes hinzukommen.
Erst wenn wir deine voraussichtliche Versorgung kennen, können wir sinnvoll beurteilen, was du zusätzlich privat vorsorgen solltest.
DEIN RUHESTAND. DEINE ZIELE.
Wie viel zusätzliche Altersvorsorge du brauchst, hängt nicht nur von deiner späteren Pension oder gesetzlichen Rente ab. Entscheidend ist auch, wie du im Ruhestand leben möchtest.
Dabei spielen deine laufenden Ausgaben, deine Wohnsituation, persönliche Ziele und vorhandene Vermögenswerte eine Rolle. Auch die Inflation solltest du mitdenken, denn Geld verliert über viele Jahre an Kaufkraft.
Deshalb planen wir nicht mit pauschalen Prozentwerten, sondern schauen darauf, welchen Lebensstandard du dir später wünschst und was dafür voraussichtlich notwendig ist.
Das schauen wir uns vorher gemeinsam an
Wie möchtest du im Ruhestand leben und welche regelmäßigen Ausgaben erwartest du?
Wir berücksichtigen, dass sich der Wert des Geldes über einen langen Zeitraum verändern kann.
Reisen, Wohneigentum, Familie oder mehr finanzieller Spielraum – deine Altersvorsorge sollte zu deinem Leben passen.
Eine gute Altersvorsorge muss auch heute zu deinem Budget passen. Deshalb schauen wir, welchen Betrag du sinnvoll und langfristig für deine Vorsorge einplanen kannst.
PRIVATE RENTENVERSICHERUNG EINFACH ERKLÄRT
Eine private Rentenversicherung ist eine Möglichkeit, zusätzlich für deinen Ruhestand vorzusorgen. Du zahlst regelmäßig oder einmalig Beiträge ein und baust damit über einen längeren Zeitraum Kapital auf.
Bei einer fondsgebundenen privaten Rentenversicherung wird das Geld am Kapitalmarkt angelegt. Je nach Vertrag kannst du dafür unterschiedliche Fonds oder ETFs nutzen. Wird überwiegend in ETFs investiert, spricht man häufig auch von einer ETF-Police oder ETF-Rentenversicherung.
Der Unterschied zu einem normalen ETF-Depot: Die Geldanlage findet innerhalb eines Versicherungsvertrags statt. Dadurch gelten andere Regeln für Kosten, Besteuerung, Flexibilität und Auszahlung. Außerdem kannst du dir das angesparte Kapital je nach Vertrag später beispielsweise als lebenslange Rente, Kapitalauszahlung oder Kombination aus beidem auszahlen lassen.
SO FUNKTIONIERT die PRIVATE ALTERSVORSORGE
Bei einer fondsgebundenen privaten Rentenversicherung wird dein Geld langfristig am Kapitalmarkt investiert – zum Beispiel in ETFs oder Fonds. So kannst du über viele Jahre Kapital für deinen Ruhestand aufbauen. Wie gut eine Lösung zu dir passt, hängt unter anderem von Kosten, Flexibilität, Fondsauswahl und den späteren Auszahlungsmöglichkeiten ab. Zum Rentenbeginn kannst du dein Kapital – je nach Vertrag – als lebenslange Rente, Kapitalauszahlung oder Kombination aus beidem nutzen.
WORAUF DU ACHTEN SOLLTEST
Eine ETF-Police begleitet dich über viele Jahre. Deshalb solltest du nicht nur darauf schauen, wie viel du monatlich einzahlst oder welche Rendite angenommen wird.
Entscheidend ist, was im Vertrag steckt: Kosten, Geldanlage, Flexibilität und die Bedingungen für deinen Ruhestand können sich je nach Tarif deutlich unterscheiden.
KOSTEN IM BLICK
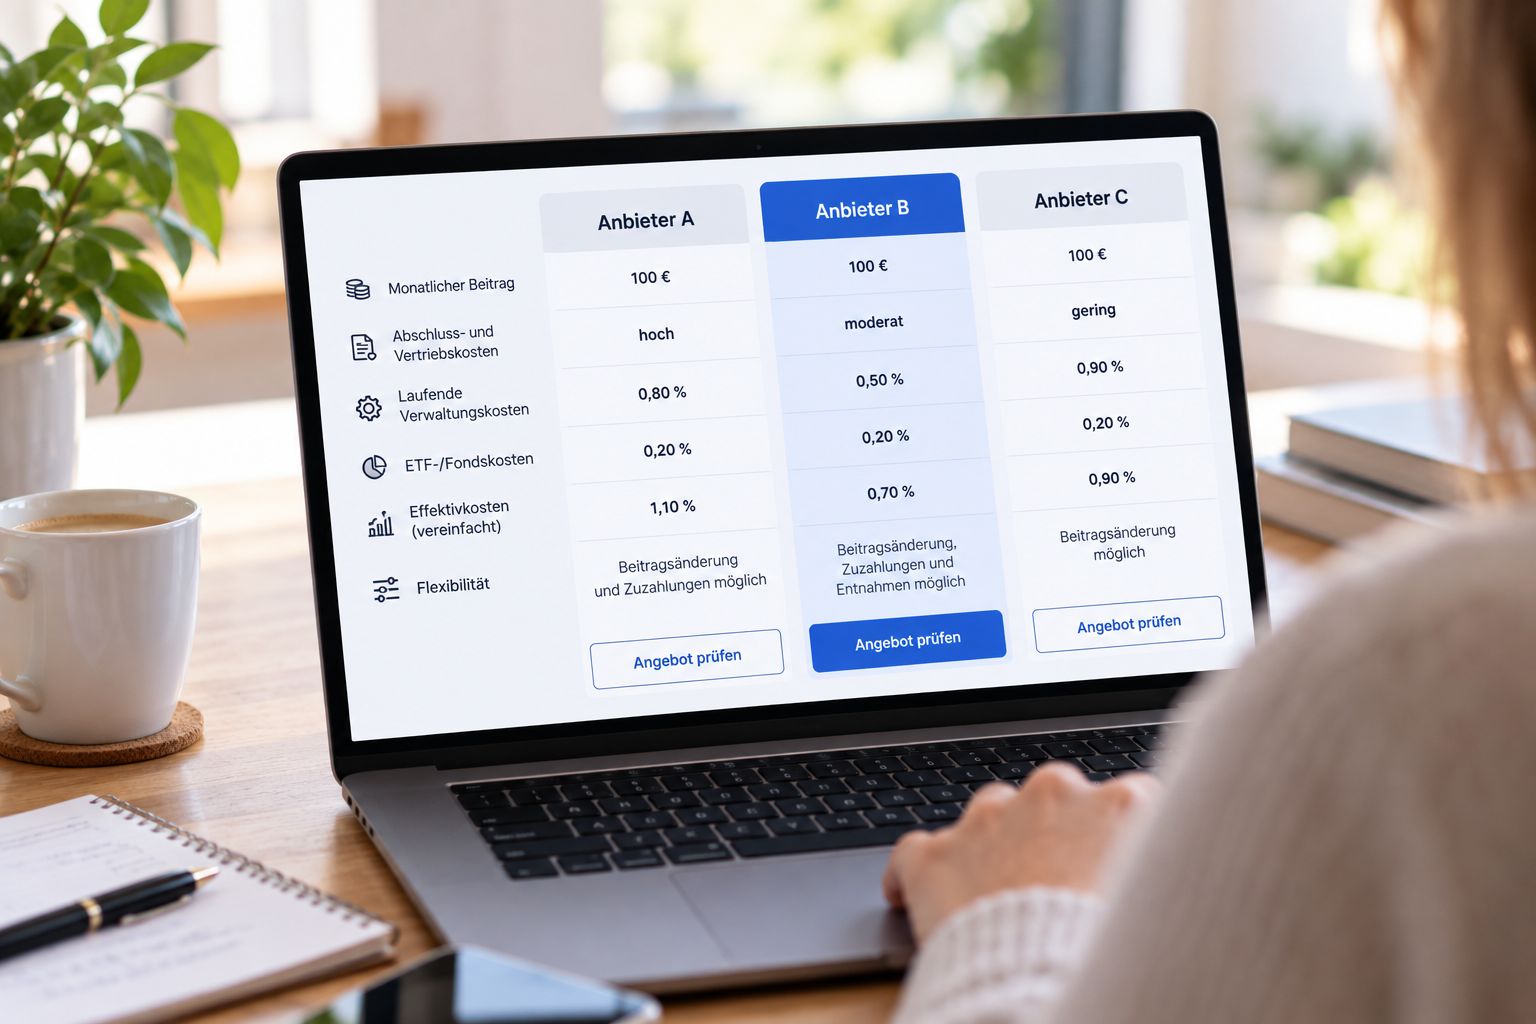
Bei einer ETF-Police entstehen nicht nur Kosten für die ausgewählten ETFs. Je nach Tarif kommen unter anderem Abschluss-, Vertriebs- und laufende Verwaltungskosten hinzu.
Über viele Jahre können solche Kosten einen spürbaren Einfluss darauf haben, wie viel Kapital am Ende für deinen Ruhestand zur Verfügung steht. Deshalb betrachten wir immer die gesamte Kostenstruktur des Vertrags.
Ein hilfreicher Vergleichswert sind die Effektivkosten. Sie zeigen vereinfacht, wie stark die Gesamtkosten die mögliche jährliche Rendite reduzieren können.
Da wir unabhängig beraten und nicht an einen einzelnen Versicherer gebunden sind, können wir Kosten und Konditionen verschiedener Anbieter vergleichen. Entscheidend ist am Ende das Gesamtpaket aus Kosten, Leistungen, Geldanlage und Flexibilität.
FLEXIBEL BLEIBEN
Eine private Rentenversicherung läuft häufig über viele Jahre. In dieser Zeit kann sich einiges verändern: Teilzeit, Elternzeit, Sabbatical oder andere Veränderungen im Berufsleben können auch deine finanziellen Möglichkeiten beeinflussen.
Deshalb sollte eine gute ETF-Police nicht nur heute zu dir passen, sondern sich auch später an dein Leben anpassen lassen. Je nach Tarif kannst du beispielsweise Beiträge verändern oder pausieren, Zuzahlungen leisten, Entnahmen vornehmen oder deine Anlagestrategie anpassen.
Mehr einzahlen, reduzieren oder bei Bedarf zeitweise pausieren.
Zusätzliches Kapital einzahlen oder – sofern der Vertrag es vorsieht – Geld entnehmen.
ETFs oder Fonds wechseln und die Anlagestrategie an deine Situation anpassen.
Den geplanten Beginn der Auszahlung innerhalb der vertraglichen Möglichkeiten vorziehen oder verschieben.
STEUERN IM BLICK
Neben der Geldanlage und den Kosten spielt auch die steuerliche Behandlung eine Rolle. Eine ETF-Police kann dabei sowohl während des Vermögensaufbaus als auch bei der späteren Auszahlung steuerliche Besonderheiten bieten.
BESTEHENDE VERTRÄGE
Vielleicht hast du schon seit einigen Jahren eine private Rentenversicherung und fragst dich, ob der Vertrag noch zu dir passt. Genau hier setzen wir an.
Wir prüfen deinen bestehenden Vertrag und vergleichen wichtige Punkte wie Kosten, Geldanlage, Flexibilität und Leistungen mit aktuellen Angeboten am Markt. So bekommst du eine klare Einschätzung, wie dein Vertrag heute einzuordnen ist.
Anschließend erklären wir dir transparent, wie wir mit dem Vertrag an deiner Stelle weiter vorgehen würden – ob weiterführen, anpassen, ergänzen oder gegebenenfalls eine Alternative prüfen.
Wichtig ist uns dabei: Es geht nicht darum, bestehende Verträge vorschnell zu ersetzen, sondern darum, die für dich sinnvollste Lösung zu finden.
Antworten auf deine Fragen
Ist eine ETF-Police oder ein ETF-Depot besser für meine Altersvorsorge?
Beide Lösungen können für deine Altersvorsorge sinnvoll sein, haben aber unterschiedliche Stärken.
Ein ETF-Depot ist meist einfacher aufgebaut, sehr flexibel und häufig kostengünstiger. Du kannst deine Sparrate verändern, pausieren und grundsätzlich jederzeit ETF-Anteile verkaufen. Dadurch eignet sich ein Depot besonders, wenn dir eine hohe Flexibilität und freie Verfügbarkeit deines Vermögens wichtig sind.
Bei einer ETF-Police investierst du ebenfalls in ETFs oder Fonds, allerdings innerhalb einer privaten Rentenversicherung. Dadurch entstehen zusätzliche Vertragskosten. Gleichzeitig gelten andere steuerliche Regeln und du hast je nach Vertrag die Möglichkeit, dein Kapital später als lebenslange Rente auszahlen zu lassen.
Welche Lösung besser zu dir passt, hängt deshalb davon ab, welches Ziel du mit deinem Geld verfolgst. Möchtest du möglichst flexibel Vermögen aufbauen, kann ein ETF-Depot die passendere Lösung sein. Möchtest du einen Teil deines Vermögens langfristig für den Ruhestand reservieren und sind dir die steuerlichen Eigenschaften des Versicherungsmantels oder eine lebenslange Rente wichtig, kann eine gute ETF-Police interessant sein.
Es muss außerdem nicht immer entweder oder sein. Eine Kombination aus ETF-Police und freiem Depot kann sinnvoll sein, wenn beide Bausteine unterschiedliche Aufgaben in deiner Finanzplanung übernehmen sollen.
Für wen kann eine private Rentenversicherung mit ETFs sinnvoll sein?
Eine ETF-Police kann interessant sein, wenn du langfristig für deinen Ruhestand investieren möchtest und dein Geld nicht für kurzfristige oder mittelfristige Ziele benötigst.
Sie verbindet die Kapitalanlage in ETFs oder Fonds mit einem Versicherungsvertrag. Dadurch kannst du langfristig am Kapitalmarkt investieren und gleichzeitig bestimmte Eigenschaften einer privaten Rentenversicherung nutzen. Dazu gehören je nach Vertrag beispielsweise steuerliche Besonderheiten, verschiedene Möglichkeiten für die spätere Auszahlung und die Option einer lebenslangen Rente.
Wichtig ist allerdings ein ausreichend langer Anlagehorizont. Denn zusätzliche Vertragskosten müssen sich über die Laufzeit erst einmal rechnen. Wenn du dagegen jederzeit möglichst frei auf dein Vermögen zugreifen möchtest oder das Geld möglicherweise schon deutlich vor deinem Ruhestand benötigst, kann ein freies ETF-Depot besser zu diesem Ziel passen.
Gerade bei Lehrkräften sollte außerdem berücksichtigt werden, dass sich das Einkommen während des Berufslebens verändern kann – zum Beispiel durch Elternzeit, Teilzeit oder ein Sabbatical. Deshalb achten wir darauf, dass eine langfristige Altersvorsorge nicht nur heute funktioniert, sondern auch genügend Flexibilität für spätere Veränderungen bietet.
Welche Kosten entstehen bei einer ETF-Police wirklich?
Bei einer ETF-Police entstehen nicht nur die Kosten der ausgewählten ETFs oder Fonds. Je nach Tarif können zusätzlich Abschluss- und Vertriebskosten, laufende Verwaltungskosten sowie weitere vertragsabhängige Kosten anfallen.
Deshalb sagt ein besonders günstiger ETF zunächst wenig darüber aus, wie günstig die gesamte Rentenversicherung tatsächlich ist. Entscheidend ist die komplette Kostenstruktur über die gesamte Laufzeit.
Ein wichtiger Vergleichswert sind die Effektivkosten. Vereinfacht ausgedrückt zeigen sie, um wie viele Prozentpunkte die angenommene jährliche Rendite durch die ausgewiesenen Kosten des Vertrags und der Kapitalanlage reduziert wird. Für einen sinnvollen Vergleich sollten dabei Verträge mit vergleichbaren Annahmen betrachtet werden.
Gerade bei Laufzeiten von mehreren Jahrzehnten können auch kleine Kostenunterschiede einen erheblichen Einfluss auf das spätere Vertragsvermögen haben. Deshalb schauen wir nicht nur auf einen einzelnen Kostenwert, sondern prüfen, wie viel von deinen Beiträgen tatsächlich investiert wird und welche Kosten während der gesamten Laufzeit entstehen.
Eine gute ETF-Police muss nicht zwingend die billigste Lösung sein. Kosten, Geldanlage, Flexibilität und Leistungen sollten insgesamt in einem vernünftigen Verhältnis zueinander stehen.
Welche Steuervorteile hat eine ETF-Police gegenüber einem ETF-Depot?
Eine ETF-Police kann sowohl während der Ansparphase als auch bei der späteren Auszahlung steuerliche Besonderheiten bieten. Sie ist deshalb aber nicht grundsätzlich steuerfrei.
Innerhalb des Versicherungsvertrags kannst du beispielsweise ETFs oder Fonds wechseln, ohne dass für dich bei jedem Wechsel unmittelbar Steuern auf realisierte Gewinne anfallen. Auch die Vorabpauschale eines privaten ETF-Depots wird beim Versicherungsnehmer innerhalb der Police nicht erhoben. Dadurch kann Kapital, das ansonsten bereits während der Ansparphase für Steuern benötigt würde, zunächst weiter im Vertrag investiert bleiben.
Auch bei einer späteren Kapitalauszahlung kann eine steuerliche Begünstigung greifen. Erfüllt ein begünstigter Vertrag die gesetzlichen Voraussetzungen – insbesondere eine Laufzeit von mindestens zwölf Jahren und eine Auszahlung nach Vollendung des 62. Lebensjahres –, wird grundsätzlich nur die Hälfte des steuerlich relevanten Unterschiedsbetrags angesetzt. Bei fondsgebundenen Versicherungen können zusätzlich besondere Regelungen für Investmenterträge relevant sein.
Entscheidest du dich stattdessen für eine lebenslange Rentenzahlung, wird grundsätzlich nur der sogenannte Ertragsanteil der Rente besteuert. Seine Höhe richtet sich unter anderem nach deinem Alter bei Rentenbeginn.
Ob die ETF-Police dadurch insgesamt steuerlich vorteilhafter als ein ETF-Depot ist, lässt sich trotzdem nicht pauschal sagen. Auch beim ETF-Depot gibt es steuerliche Begünstigungen, beispielsweise die Teilfreistellung bei entsprechenden Aktienfonds. Entscheidend ist deshalb, was nach Kosten und Steuern tatsächlich bei dir ankommt.
Kann ich meine Beiträge reduzieren, pausieren oder zusätzlich Geld einzahlen?
Das ist bei vielen modernen privaten Rentenversicherungen möglich. Wie flexibel du tatsächlich bist, hängt allerdings von den Bedingungen des jeweiligen Tarifs ab.
Je nach Vertrag kannst du deinen monatlichen Beitrag erhöhen oder reduzieren, Zahlungen vorübergehend pausieren oder zusätzliche Einmalzahlungen leisten. Einige Tarife ermöglichen außerdem Entnahmen während der Laufzeit.
Daneben besteht die Möglichkeit, einen Vertrag beitragsfrei zu stellen. In diesem Fall zahlst du keine weiteren Beiträge ein, während das bereits vorhandene Kapital grundsätzlich im Vertrag verbleibt. Dadurch fällt die spätere Leistung entsprechend geringer aus.
Gerade bei einer Altersvorsorge, die dich möglicherweise 30 oder 40 Jahre begleitet, halten wir diese Flexibilität für besonders wichtig. Elternzeit, Teilzeit, Sabbatical, Immobilienkauf oder andere Veränderungen können dazu führen, dass du zeitweise mehr oder weniger Geld für deine Altersvorsorge zur Verfügung hast.
Deshalb prüfen wir bei einer ETF-Police nicht nur, wie gut sie heute zu deinem Budget passt. Wir schauen auch darauf, welche Möglichkeiten du hast, wenn sich deine finanzielle Situation später verändert.
Kann ich vor dem Rentenbeginn auf mein Geld zugreifen?
Bei einer privaten Rentenversicherung der dritten Schicht ist dein Kapital grundsätzlich nicht bis zum Rentenbeginn vollständig gesperrt. Wie flexibel du darauf zugreifen kannst, hängt jedoch vom konkreten Vertrag ab.
Je nach Tarif können beispielsweise Teilentnahmen möglich sein. Du kannst einen Vertrag grundsätzlich auch während der Ansparphase kündigen. In diesem Fall wird dir der vorhandene Rückkaufswert ausgezahlt.
Dabei solltest du allerdings beachten, dass der Rückkaufswert nicht automatisch der Summe deiner eingezahlten Beiträge entspricht. Gerade in den ersten Vertragsjahren können bereits angefallene Kosten dazu führen, dass du bei einer Kündigung weniger zurückbekommst, als du bis dahin eingezahlt hast. Auch steuerliche Auswirkungen sollten vor einer Auszahlung berücksichtigt werden.
Deshalb unterscheiden wir zwischen „Ich kann an mein Geld“ und „Es ist sinnvoll, jetzt an mein Geld zu gehen“.
Wenn du bereits heute weißt, dass du einen Teil deines Vermögens jederzeit frei verfügbar halten möchtest, sollte dieser Teil nicht zwangsläufig in einer Rentenversicherung liegen. Dafür kann beispielsweise ein separates ETF-Depot die flexiblere Lösung sein.
Was passiert, wenn ich meine ETF-Police kündige oder beitragsfrei stelle?
Kündigung und Beitragsfreistellung sind zwei unterschiedliche Möglichkeiten.
Wenn du deine ETF-Police kündigst, wird der Vertrag beendet und du erhältst den aktuellen Rückkaufswert. Dieser kann insbesondere in den ersten Vertragsjahren unter der Summe deiner eingezahlten Beiträge liegen. Außerdem können durch eine Kündigung bestehende Vertragsvorteile oder mögliche steuerliche Begünstigungen verloren gehen.
Bei einer Beitragsfreistellung bleibt der Vertrag dagegen bestehen. Du zahlst keine weiteren Beiträge ein, während das bereits aufgebaute Vertragsvermögen grundsätzlich weiterhin im Vertrag angelegt bleibt. Weil keine weiteren Beiträge hinzukommen, fällt die spätere Leistung entsprechend geringer aus.
Welche Variante sinnvoller ist, lässt sich deshalb nicht pauschal beantworten. Bevor du einen Vertrag kündigst, solltest du unter anderem Rückkaufswert, Kosten, vorhandenes Kapital, steuerlichen Status, Garantien und die zukünftigen Vertragsbedingungen prüfen.
Manchmal ist eine Beitragsreduzierung oder Beitragsfreistellung sinnvoller als eine Kündigung. In anderen Fällen kann es besser sein, den bestehenden Vertrag weiterzuführen oder innerhalb des Vertrags zu optimieren.
Was passiert mit meinem Geld, wenn ich vor oder nach Rentenbeginn sterbe?
Das hängt davon ab, wann der Todesfall eintritt und welche Regelungen in deinem Vertrag vereinbart wurden.
Stirbst du während der Ansparphase, sehen viele private Rentenversicherungen eine Leistung an die von dir bestimmten Bezugsberechtigten vor. Je nach Tarif kann beispielsweise das vorhandene Vertragsguthaben, das Fondsguthaben oder eine anderweitig vereinbarte Todesfallleistung ausgezahlt werden.
Nach Beginn einer lebenslangen Rentenzahlung gelten andere Regeln. Hier ist entscheidend, welcher Hinterbliebenenschutz vereinbart wurde. Eine Möglichkeit ist beispielsweise eine Rentengarantiezeit. Verstirbst du innerhalb dieser Zeit, wird die vereinbarte Rente für den verbleibenden Garantiezeitraum an die Bezugsberechtigten weitergezahlt. Je nach Tarif können auch andere Formen des Hinterbliebenenschutzes vereinbart werden.
Ohne entsprechende Regelung kann eine lebenslange Rentenzahlung mit deinem Tod enden.
Deshalb sollte der Todesfallschutz nicht erst kurz vor dem Ruhestand betrachtet werden. Wir prüfen bereits bei der Auswahl des Vertrags, was mit deinem vorhandenen Kapital in unterschiedlichen Situationen passiert und welche Absicherung zu deiner familiären Situation passt.
Ich habe bereits eine private Rentenversicherung – lohnt sich ein Wechsel?
Nicht automatisch. Einen bestehenden Vertrag solltest du nicht allein deshalb kündigen, weil ein neuer Tarif günstiger, moderner oder auf den ersten Blick attraktiver erscheint. Zuerst sollte geprüft werden, was dein bestehender Vertrag tatsächlich bietet. Dazu gehören die bisher entstandenen und zukünftigen Kosten, das vorhandene Vertragsvermögen, die aktuelle Geldanlage, verfügbare ETFs und Fonds, Garantien, Flexibilität, Rentenfaktor, Rückkaufswert und die steuerliche Behandlung. Gerade ältere Verträge können Eigenschaften enthalten, die bei einem Neuabschluss nicht mehr oder nur zu anderen Konditionen verfügbar sind. Gleichzeitig gibt es ältere Verträge, deren Kosten hoch sind oder deren Geldanlage heute nicht mehr überzeugt. Manchmal muss deshalb gar kein neuer Vertrag abgeschlossen werden. Möglicherweise lassen sich innerhalb des bestehenden Vertrags Fonds austauschen, Beiträge verändern oder andere Anpassungen vornehmen. Wir vergleichen deinen bestehenden Vertrag deshalb mit aktuellen Lösungen und zeigen dir transparent, welche Möglichkeiten du hast. Danach können wir gemeinsam beurteilen, ob du den Vertrag weiterführen, optimieren, beitragsfrei stellen, ergänzen oder gegebenenfalls ersetzen solltest. Entscheidend ist nicht, ob ein Vertrag alt oder neu ist, sondern welche Lösung für deine weitere Altersvorsorge sinnvoll ist.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Elfsight. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen