ALTERSVORSORGE MIT STEUERLICHER FÖRDERUNG
Die Basisrente für Lehrkräfte kann deine spätere Pension oder gesetzliche Rente ergänzen. Dabei lassen sich Beiträge im gesetzlichen Rahmen steuerlich absetzen. Im Gegenzug ist dein Kapital für eine lebenslange Rente vorgesehen und nicht frei verfügbar.
Gemeinsam prüfen wir, ob diese Form der Altersvorsorge zu deinem Berufsstatus, deinen Zielen und deinem Budget passt. Dabei betrachten wir nicht nur die Steuerentlastung heute, sondern auch die Kosten und die spätere Besteuerung deiner Rente.
BASISRENTE EINFACH ERKLÄRT
Die Basisrente, auch Rürup-Rente genannt, ist eine steuerlich geförderte Form der Altersvorsorge. Du zahlst regelmäßig oder mit zusätzlichen Einzahlungen in einen Vertrag ein und baust damit Kapital für deinen Ruhestand auf.
Je nach Tarif kann dein Geld beispielsweise in ETFs oder Fonds investiert werden. Im Ruhestand wird das angesparte Kapital grundsätzlich in eine lebenslange monatliche Rente umgewandelt.
Der entscheidende Unterschied zu einer normalen privaten Rentenversicherung liegt in der stärkeren Bindung: Das Kapital ist für deine Altersvorsorge vorgesehen und kann grundsätzlich nicht einfach als größere Einmalzahlung ausgezahlt oder frei für andere Zwecke verwendet werden. Dafür können deine Beiträge innerhalb der gesetzlichen Grenzen steuerlich berücksichtigt werden.
Damit eignet sich die Basisrente vor allem für Geld, das du wirklich langfristig für deinen Ruhestand einplanen möchtest.
Eine Basisrente für Lehrkräfte kann interessant sein, wenn du langfristig für deinen Ruhestand vorsorgen möchtest und gleichzeitig steuerlichen Gestaltungsspielraum nutzen kannst. Besonders wichtig ist dabei, dass du das eingezahlte Kapital wirklich für deine Altersvorsorge einplanst und nicht auf eine flexible Auszahlung angewiesen bist. Ob die Basisrente zu dir passt, hängt unter anderem von deinem Berufsstatus, deinem Einkommen, deiner bestehenden Altersversorgung und deinem persönlichen Steuersatz ab.
Wenn du auf dein angespartes Kapital möglicherweise schon vor dem Ruhestand zugreifen möchtest, ist eine Basisrente häufig nicht die flexibelste Lösung. Auch für kurzfristige Sparziele oder einen finanziellen Notgroschen ist sie nicht gedacht.
Genau deshalb schauen wir nicht nur darauf, wie viel Steuern du heute sparen kannst. Entscheidend ist, ob die Basisrente langfristig zu deinem Einkommen, deinen Zielen und deiner gesamten Altersvorsorge passt.
STEUERN VERSTÄNDLICH ERKLÄRT
Ein wesentlicher Vorteil der Basisrente für Lehrkräfte ist die steuerliche Behandlung der Beiträge. Zahlungen in einen begünstigten Basisrentenvertrag kannst du innerhalb der gesetzlichen Grenzen als Altersvorsorgeaufwendungen steuerlich geltend machen.
Wie groß dein tatsächlicher Vorteil ist, hängt aber von deiner persönlichen Situation ab. Entscheidend sind unter anderem dein Einkommen, dein Berufsstatus und die Altersvorsorgeaufwendungen, die bereits berücksichtigt werden.
DEIN GELD IM VERTRAG
Die Basisrente beschreibt zunächst den steuerlichen und rechtlichen Rahmen deiner Altersvorsorge. Wie dein Geld innerhalb dieses Rahmens investiert wird, hängt vom gewählten Tarif ab.
Bei einer fondsgebundenen Basisrente kann dein Kapital beispielsweise in ETFs oder Fonds angelegt werden. Dadurch hast du die Möglichkeit, langfristig an der Entwicklung der Kapitalmärkte teilzunehmen.
Welche Anlagestrategie sinnvoll ist, hängt unter anderem von deinem Alter, deinem Anlagehorizont und deiner persönlichen Risikobereitschaft ab. Bei einer langen Laufzeit kann eine stärker aktienorientierte Anlage interessant sein. Je näher der Ruhestand rückt, kann es sinnvoll sein, die Strategie schrittweise anzupassen.
Wichtig ist außerdem, welche ETFs und Fonds der Vertrag überhaupt anbietet und wie flexibel du deine Auswahl später verändern kannst. Eine große Fondsauswahl allein macht noch keinen guten Tarif. Entscheidend ist, ob kostengünstige und sinnvoll einsetzbare Anlageoptionen verfügbar sind.
KOSTEN IM BLICK
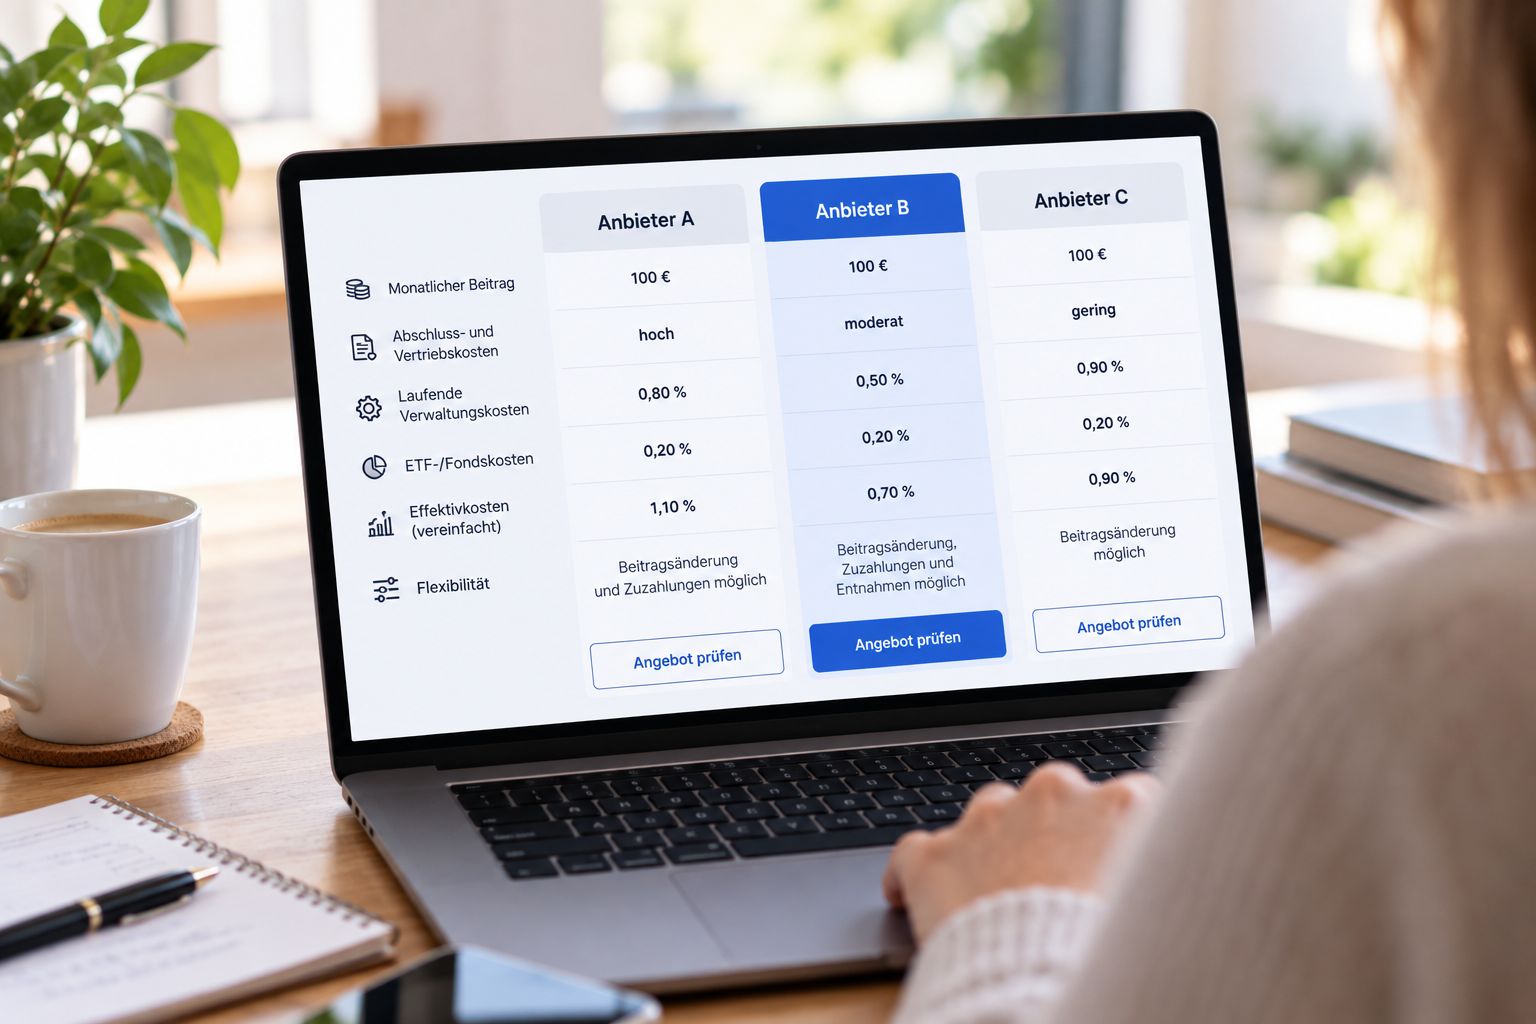
Bei einer ETF-Basisrente entstehen nicht nur die Kosten der ausgewählten ETFs oder Fonds. Je nach Tarif kommen zusätzlich Abschluss- und Vertriebskosten sowie laufende Verwaltungskosten des Versicherungsvertrags hinzu.
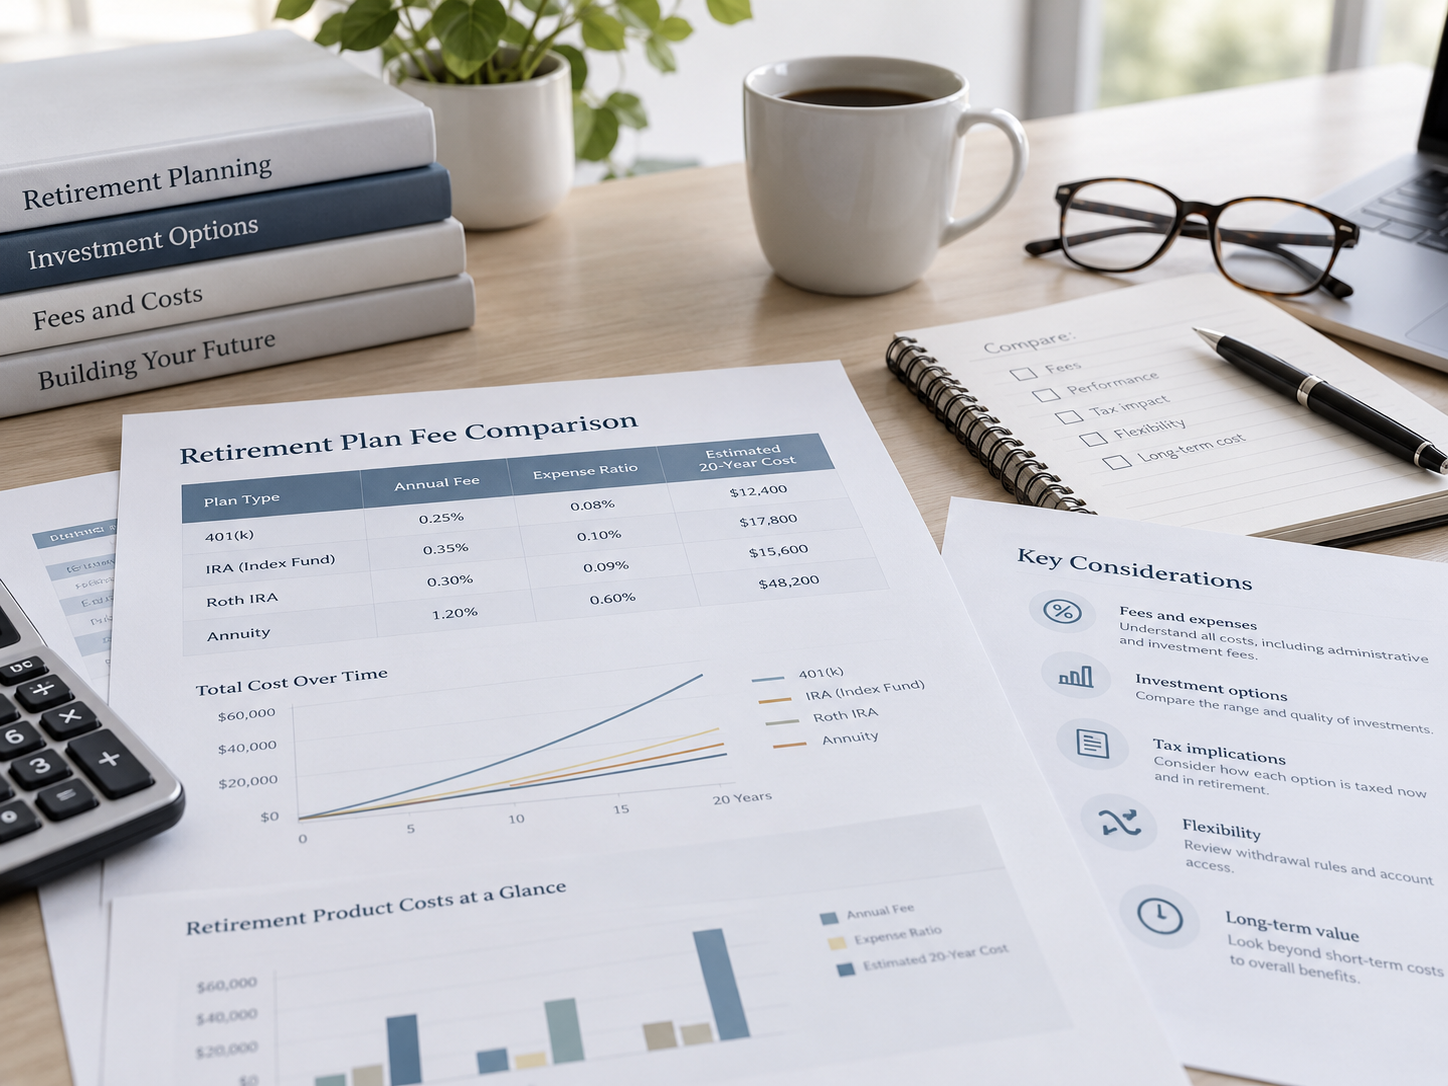
Gerade bei einer langen Laufzeit können Kosten einen deutlichen Einfluss darauf haben, wie viel Kapital später für deine Rente zur Verfügung steht. Deshalb reicht es nicht, nur auf einen günstigen ETF oder eine hohe mögliche Steuerersparnis zu schauen.
Ein wichtiger Vergleichswert sind die Effektivkosten. Sie zeigen vereinfacht, wie stark die gesamten Kosten des Vertrags die mögliche jährliche Rendite reduzieren können.
DAS SCHAUEN WIR UNS BEI DEN KOSTEN AN
Wir prüfen, welche einmaligen oder verteilten Abschluss- und Vertriebskosten im Vertrag enthalten sind.
Verwaltungskosten fallen häufig über viele Jahre an. Deshalb schauen wir genau, wie stark sie dein Vertragsvermögen belasten.
Auch die gewählten ETFs oder Fonds verursachen laufende Kosten. Entscheidend ist deshalb immer die gesamte Kostenstruktur.
Wir prüfen mögliche Kosten für Zuzahlungen, Vertragsänderungen und die spätere Rentenphase. So bleibt der Vergleich vollständig und transparent.
DEINE SPÄTERE RENTE
Der Rentenfaktor bestimmt, wie viel monatliche Rente du später aus deinem angesparten Kapital erhältst. Vereinfacht gesagt zeigt er, wie viel Rente der Versicherer je 10.000 € Vertragsguthaben auszahlt.
Gerade bei der Basisrente ist dieser Wert besonders relevant. Anders als bei einer normalen privaten Rentenversicherung kannst du dein Kapital grundsätzlich nicht einfach vollständig auszahlen lassen. Deshalb kommt es darauf an, zu welchen Bedingungen dein Vertragsvermögen später in eine lebenslange Rente umgerechnet wird.
Wir schauen deshalb nicht nur auf den aktuellen Rentenfaktor. Wichtig ist auch, welcher Rentenfaktor garantiert ist, unter welchen Voraussetzungen er verändert werden darf und welche Bedingungen für die spätere Verrentung gelten.
FLEXIBILITÄT & KAPITALBINDUNG
Eine Basisrente kann bei den laufenden Beiträgen durchaus flexibel sein. Je nach Tarif kannst du Beiträge erhöhen, reduzieren, zusätzliche Einzahlungen leisten oder die Beitragszahlung vorübergehend aussetzen. Beim angesparten Kapital gelten allerdings deutlich strengere Regeln. Das Geld ist für deine Altersvorsorge vorgesehen und kann grundsätzlich nicht einfach vorzeitig ausgezahlt oder für andere Zwecke verwendet werden. Genau diese langfristige Bindung solltest du deshalb bewusst einplanen.
WORAUF DU ACHTEN SOLLTEST
Eine ETF-Police begleitet dich über viele Jahre. Deshalb solltest du nicht nur darauf schauen, wie viel du monatlich einzahlst oder welche Rendite angenommen wird.
Entscheidend ist, was im Vertrag steckt: Kosten, Geldanlage, Flexibilität und die Bedingungen für deinen Ruhestand können sich je nach Tarif deutlich unterscheiden.
KOSTEN IM BLICK
Bei einer ETF-Police entstehen nicht nur Kosten für die ausgewählten ETFs. Je nach Tarif kommen unter anderem Abschluss-, Vertriebs- und laufende Verwaltungskosten hinzu.
Über viele Jahre können solche Kosten einen spürbaren Einfluss darauf haben, wie viel Kapital am Ende für deinen Ruhestand zur Verfügung steht. Deshalb betrachten wir immer die gesamte Kostenstruktur des Vertrags.
Ein hilfreicher Vergleichswert sind die Effektivkosten. Sie zeigen vereinfacht, wie stark die Gesamtkosten die mögliche jährliche Rendite reduzieren können.
Da wir unabhängig beraten und nicht an einen einzelnen Versicherer gebunden sind, können wir Kosten und Konditionen verschiedener Anbieter vergleichen. Entscheidend ist am Ende das Gesamtpaket aus Kosten, Leistungen, Geldanlage und Flexibilität.
FLEXIBEL BLEIBEN
Eine private Rentenversicherung läuft häufig über viele Jahre. In dieser Zeit kann sich einiges verändern: Teilzeit, Elternzeit, Sabbatical oder andere Veränderungen im Berufsleben können auch deine finanziellen Möglichkeiten beeinflussen.
Deshalb sollte eine gute ETF-Police nicht nur heute zu dir passen, sondern sich auch später an dein Leben anpassen lassen. Je nach Tarif kannst du beispielsweise Beiträge verändern oder pausieren, Zuzahlungen leisten, Entnahmen vornehmen oder deine Anlagestrategie anpassen.
Mehr einzahlen, reduzieren oder bei Bedarf zeitweise pausieren.
Zusätzliches Kapital einzahlen oder – sofern der Vertrag es vorsieht – Geld entnehmen.
ETFs oder Fonds wechseln und die Anlagestrategie an deine Situation anpassen.
Den geplanten Beginn der Auszahlung innerhalb der vertraglichen Möglichkeiten vorziehen oder verschieben.
STEUERN IM BLICK
Neben der Geldanlage und den Kosten spielt auch die steuerliche Behandlung eine Rolle. Eine ETF-Police kann dabei sowohl während des Vermögensaufbaus als auch bei der späteren Auszahlung steuerliche Besonderheiten bieten.
BESTEHENDE VERTRÄGE
Vielleicht hast du schon vor einigen Jahren eine Basisrente abgeschlossen und bist dir heute unsicher, ob der Vertrag noch zu dir passt. Dann lohnt sich ein genauer Blick.
Wir prüfen unter anderem die Kosten, die aktuelle Geldanlage, verfügbare ETFs und Fonds, den Rentenfaktor, die Flexibilität bei deinen Beiträgen und die Bedingungen für deine spätere Rente.
Anschließend vergleichen wir deinen Vertrag mit aktuellen Lösungen und zeigen dir transparent, wie wir ihn heute einordnen würden. Dabei geht es nicht automatisch darum, einen neuen Vertrag abzuschließen.
Gerade bei einer Basisrente ist ein vorschneller Wechsel oder eine Beitragsfreistellung nicht immer sinnvoll. Deshalb schauen wir zuerst, welche Möglichkeiten dein bestehender Vertrag bietet und welche Auswirkungen eine Veränderung für deine Altersvorsorge hätte.
Wichtig ist uns: Es geht nicht darum, bestehende Verträge vorschnell zu ersetzen, sondern darum, die für dich sinnvollste Lösung zu finden.
Antworten auf deine Fragen
Ist eine Basisrente für verbeamtete oder angestellte Lehrkräfte sinnvoll?
Eine Basisrente kann für beide Gruppen infrage kommen. Ob sie zu dir passt, hängt aber weniger von deinem Berufsstatus allein ab als von deiner gesamten finanziellen Situation.
Interessant kann sie insbesondere sein, wenn du zusätzlich für deinen Ruhestand vorsorgen möchtest, heute eine relevante steuerliche Belastung hast und einen Teil deines Geldes wirklich langfristig für eine lebenslange Rente reservieren kannst. Der große Vorteil ist die steuerliche Berücksichtigung der Beiträge. Gleichzeitig musst du akzeptieren, dass das eingezahlte Kapital grundsätzlich nicht frei verfügbar ist.
Bei angestellten Lehrkräften werden bereits die Beiträge zur gesetzlichen Rentenversicherung bei der steuerlichen Höchstgrenze berücksichtigt. Bei verbeamteten Lehrkräften wird der steuerliche Rahmen wegen der bestehenden Versorgungsansprüche ebenfalls gekürzt. Deshalb bedeutet ein gutes Einkommen nicht automatisch, dass der vollständige Höchstbetrag zusätzlich für eine Basisrente genutzt werden kann.
Wir würden deshalb zuerst prüfen, welchen zusätzlichen Vorsorgebedarf du hast, wie hoch dein tatsächlich nutzbarer steuerlicher Spielraum ist und ob die langfristige Kapitalbindung zu deiner Planung passt. Erst danach stellt sich die Frage nach einem konkreten Tarif
Wie viel kann ich bei einer Basisrente steuerlich absetzen und wie hoch ist meine tatsächliche Steuerersparnis?
Für 2026 können Altersvorsorgeaufwendungen grundsätzlich bis zu 30.826 € pro Person berücksichtigt werden. Bei zusammenveranlagten Ehepaaren beziehungsweise Lebenspartnern verdoppelt sich der allgemeine Höchstbetrag grundsätzlich auf 61.652 €. Innerhalb des verfügbaren Rahmens sind die berücksichtigungsfähigen Altersvorsorgeaufwendungen seit 2023 zu 100 % ansetzbar. Deutsche Rentenversicherung
Das bedeutet allerdings nicht, dass jede Lehrkraft zusätzlich 30.826 € in eine Basisrente einzahlen und vollständig steuerlich nutzen kann.
Als angestellte Lehrkraft werden deine Beiträge zur gesetzlichen Rentenversicherung einschließlich des Arbeitgeberanteils bei der Höchstbetragsberechnung berücksichtigt. Bei verbeamteten Lehrkräften wird der Höchstbetrag um einen rechnerischen Gesamtbeitrag zur gesetzlichen Rentenversicherung gekürzt.
Auch „steuerlich absetzen“ bedeutet nicht, dass du den eingezahlten Betrag vom Finanzamt zurückbekommst. Der abziehbare Betrag reduziert grundsätzlich dein zu versteuerndes Einkommen. Wie hoch deine tatsächliche Steuerentlastung ausfällt, hängt unter anderem von deinem persönlichen Grenzsteuersatz und deiner übrigen steuerlichen Situation ab.
Deshalb sollte der Steuervorteil immer individuell berechnet und nicht einfach mit dem allgemeinen Höchstbetrag gleichgesetzt werden.
Was passiert bei Teilzeit, Elternzeit oder wenn ich meine Beiträge nicht mehr in voller Höhe zahlen möchte?
Gerade für Lehrkräfte ist diese Frage wichtig. Elternzeit, Teilzeit, Sabbatical oder andere Veränderungen können dazu führen, dass zeitweise weniger Geld für die Altersvorsorge zur Verfügung steht.
Viele moderne Basisrenten bieten Möglichkeiten, die laufenden Beiträge anzupassen. Je nach Tarif kannst du beispielsweise den Beitrag reduzieren, Zahlungen zeitweise aussetzen oder den Vertrag beitragsfrei stellen. Auch spätere Beitragserhöhungen oder zusätzliche Einzahlungen können möglich sein.
Die genauen Möglichkeiten unterscheiden sich allerdings von Vertrag zu Vertrag. Deshalb prüfen wir bereits bei der Auswahl, wie flexibel ein Tarif tatsächlich ist und welche Mindestbeiträge, Fristen oder sonstigen Bedingungen gelten.
Bei einer Beitragsfreistellung bleibt das bereits vorhandene Vertragsvermögen grundsätzlich im Vertrag und wird weiterhin für deine spätere Rente verwendet. Gleichzeitig können weiterhin Vertragskosten entstehen und deine spätere Rentenleistung fällt geringer aus, weil keine weiteren Beiträge hinzukommen.
Wichtig ist außerdem der Unterschied zwischen Beitragsflexibilität und Kapitalflexibilität: Du kannst deine zukünftigen Einzahlungen möglicherweise verändern. Auf das bereits gebundene Kapital kannst du deshalb aber nicht automatisch zugreifen.
Welche Steuervorteile hat eine ETF-Police gegenüber einem ETF-Depot?
Eine Basisrente funktioniert hier anders als eine normale private Rentenversicherung oder ein ETF-Depot.
Du kannst dir das angesparte Kapital grundsätzlich nicht einfach auszahlen lassen. Die Basisrente ist darauf ausgelegt, dir später eine lebenslange monatliche Rente zu zahlen. Genau diese langfristige Bindung ist eine Voraussetzung für ihre steuerliche Förderung.
Wenn du keine weiteren Beiträge mehr zahlen möchtest, kann der Vertrag je nach Ausgestaltung beispielsweise beitragsfrei gestellt werden. Das vorhandene Kapital bleibt dann jedoch weiterhin für deine spätere Altersversorgung gebunden.
Deshalb sollte nur Geld in eine Basisrente fließen, das du langfristig für deinen Ruhestand einplanen kannst.
Wenn du weißt, dass du einen Teil deines Vermögens möglicherweise vorher für eine Immobilie, größere Anschaffungen oder andere Ziele benötigst, sollte dieser Teil eher in einer flexibleren Lösung angelegt werden.
Kann ich meine Basisrente kündigen und mir das angesparte Geld auszahlen lassen?
Das ist bei vielen modernen privaten Rentenversicherungen möglich. Wie flexibel du tatsächlich bist, hängt allerdings von den Bedingungen des jeweiligen Tarifs ab.
Je nach Vertrag kannst du deinen monatlichen Beitrag erhöhen oder reduzieren, Zahlungen vorübergehend pausieren oder zusätzliche Einmalzahlungen leisten. Einige Tarife ermöglichen außerdem Entnahmen während der Laufzeit.
Daneben besteht die Möglichkeit, einen Vertrag beitragsfrei zu stellen. In diesem Fall zahlst du keine weiteren Beiträge ein, während das bereits vorhandene Kapital grundsätzlich im Vertrag verbleibt. Dadurch fällt die spätere Leistung entsprechend geringer aus.
Gerade bei einer Altersvorsorge, die dich möglicherweise 30 oder 40 Jahre begleitet, halten wir diese Flexibilität für besonders wichtig. Elternzeit, Teilzeit, Sabbatical, Immobilienkauf oder andere Veränderungen können dazu führen, dass du zeitweise mehr oder weniger Geld für deine Altersvorsorge zur Verfügung hast.
Deshalb prüfen wir bei einer ETF-Police nicht nur, wie gut sie heute zu deinem Budget passt. Wir schauen auch darauf, welche Möglichkeiten du hast, wenn sich deine finanzielle Situation später verändert.
Kann ich mit meiner Basisrente später zu einem anderen Anbieter wechseln?
Ein Wechsel kann möglich sein, ist aber nicht bei jedem Vertrag automatisch vorgesehen.
Je nach Vertragsbedingungen kann das vorhandene Kapital direkt auf einen anderen geeigneten Basisrentenvertrag übertragen werden. Dabei wird das Geld nicht an dich ausgezahlt, sondern zwischen den Verträgen übertragen.
Ob das möglich ist und welche Kosten dabei entstehen, hängt vom bestehenden Vertrag ab. Deshalb sollte vor einem Wechsel genau geprüft werden, welche Bedingungen dein aktueller Tarif vorsieht.
Außerdem ist ein neuer Vertrag nicht automatisch besser, nur weil er günstigere ETFs oder niedrigere Kosten verspricht. Wir vergleichen deshalb unter anderem Kosten, Rentenfaktor, Geldanlage, Garantien, Flexibilität und die Bedingungen des neuen Vertrags.
Manchmal kann ein Wechsel sinnvoll sein. In anderen Fällen ist es besser, den bestehenden Vertrag anzupassen oder innerhalb des Vertrags die Geldanlage zu optimieren.
Was passiert mit meiner Basisrente, wenn ich sterbe?
Das angesparte Kapital einer Basisrente kann nicht einfach wie ein normales Depot frei an beliebige Personen vererbt werden.
Je nach Vertrag kann jedoch ein Hinterbliebenenschutz vereinbart werden. Damit können insbesondere Ehepartner beziehungsweise Lebenspartner und unter bestimmten Voraussetzungen Kinder abgesichert werden.
Was im Todesfall tatsächlich ausgezahlt wird, hängt vom jeweiligen Tarif und den vereinbarten Leistungen ab. Dabei sollte sowohl die Ansparphase als auch die Zeit nach Beginn der Rentenzahlung betrachtet werden.
Gerade wenn du Familie hast, ist dieser Punkt wichtig. Wir prüfen deshalb, welche Hinterbliebenenleistungen vorgesehen sind und ob sie zu deiner persönlichen Situation passen.
Gleichzeitig sollte der Hinterbliebenenschutz nicht unnötig umfangreich gewählt werden. Zusätzliche Absicherungen können Einfluss auf Kosten und die Höhe deiner eigenen späteren Rente haben.
Wie wird meine Basisrente im Ruhestand besteuert?
Die Basisrente wird nachgelagert besteuert. Während der Ansparphase kannst du deine Beiträge innerhalb der gesetzlichen Grenzen steuerlich geltend machen. Im Ruhestand wird dafür deine ausgezahlte Rente besteuert.
Wie hoch der steuerpflichtige Anteil ist, richtet sich nach dem Jahr deines Rentenbeginns. Für viele jüngere Lehrkräfte wird die Basisrente nach heutiger Rechtslage später vollständig steuerpflichtig sein.
Das bedeutet jedoch nicht, dass deine gesamte Rente als Steuer abgeführt wird. Die Rentenzahlungen werden deinem steuerpflichtigen Einkommen zugerechnet. Wie hoch die tatsächliche Steuer darauf ausfällt, hängt von deinem persönlichen Einkommensteuersatz und deinen weiteren Einkünften im Ruhestand ab.
Deshalb sollte die heutige Steuerentlastung nie isoliert betrachtet werden. Entscheidend ist das Gesamtbild aus Steuerersparnis während des Berufslebens, Kosten des Vertrags und späterer Besteuerung der Rente.
Basisrente, private Rentenversicherung oder ETF-Depot – was passt besser zu meiner Altersvorsorge?
Alle drei Lösungen können für deine Altersvorsorge genutzt werden, erfüllen aber unterschiedliche Aufgaben. Die Basisrente kann interessant sein, wenn du heute steuerlich gefördert vorsorgen möchtest und bereit bist, dein Kapital langfristig für eine spätere lebenslange Rente zu binden. Eine private Rentenversicherung bietet in der Regel mehr Flexibilität. Je nach Vertrag kannst du später beispielsweise zwischen einer Kapitalauszahlung, einer lebenslangen Rente oder einer Kombination aus beidem wählen. Mit einem ETF-Depot bist du grundsätzlich am flexibelsten. Du kannst deine Sparrate verändern und dein Kapital bei Bedarf verkaufen oder anderweitig verwenden. Dafür erhältst du auf deine Einzahlungen nicht dieselbe steuerliche Förderung wie bei einer Basisrente. Welche Lösung besser passt, hängt deshalb davon ab, wie wichtig dir steuerliche Förderung, Flexibilität, freie Verfügbarkeit und eine lebenslange Rentenzahlung sind. Auch eine Kombination kann sinnvoll sein. So kann ein Teil deines Vermögens bewusst langfristig für den Ruhestand gebunden werden, während ein anderer Teil flexibel verfügbar bleibt.
Sollte ich meine Dienst- oder Berufsunfähigkeitsversicherung mit einer Basisrente kombinieren?
Eine Dienst- oder Berufsunfähigkeitsversicherung kann grundsätzlich mit einer Basisrente kombiniert werden. Das bedeutet aber nicht automatisch, dass eine solche Kombination die beste Lösung ist. Gerade bei Lehrkräften sollte die Absicherung der Arbeitskraft zunächst unabhängig davon betrachtet werden, wie die Altersvorsorge gestaltet wird. Entscheidend ist, ob die Dienst- oder Berufsunfähigkeitsversicherung ausreichend hoch ist, gute Vertragsbedingungen bietet und sich später flexibel anpassen lässt. Bei einer Kombination hängen Altersvorsorge und Arbeitskraftabsicherung stärker miteinander zusammen. Wenn du beispielsweise deine Beiträge zur Basisrente später reduzieren möchtest, sollte geprüft werden, welche Auswirkungen das auf deinen Versicherungsschutz hat. Auch ein späterer Wechsel oder eine getrennte Optimierung der beiden Bereiche kann dadurch schwieriger werden. Deshalb vergleichen wir beide Möglichkeiten: eine gemeinsame Lösung innerhalb eines Vertrags und eine getrennte Absicherung. Entscheidend ist nicht allein ein möglicher steuerlicher Vorteil, sondern ob Schutz, Kosten und Flexibilität langfristig zu dir passen.
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenSie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von Elfsight. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen